VCard疑似跑路
VCard这个虚拟卡疑似跑路,联系客服没有回应。朋友们注意防护。建议把余额消费完或转成USDT提取出来,减少损失。我以前曾经说过,所有的U卡虚拟卡都要少存并及时使用,不要存大量的金额在上面,要假定任何一家供应商都存在跑路的可能。
Don’t trust, verify.
最新境外银行和券商开户的坏消息与好消息
当上帝关上一扇门的同时,也会打开一扇窗。
出于某些众所周知的原因,那篇关于境外长桥券商开户教程的微信公众号文章被要求删除了。
此外,OCBC关闭了中国大陆用户开户的通道,堵住了往新加坡券商出入金的口子,因为像新加坡长桥这类券商和香港不一样的地方是可以投资购买加密ETF资产,这是一般的普通人能接触加密资产最方便最便捷的途径。
与此对应,香港汇丰倒是为了抢这波潜在客户,汇丰香港支持大陆身份在内地在线开户了!汇丰APP在线申请即可,在通过后的90天内前往香港境内,通过汇丰APP在线激活即可,无需去线下支行网点了。但是激活必须人在香港,因为需要出入境记录。总体来说比之前方便多了,可以不必再跑网点排队预约。还没开通香港银行卡的朋友可以提上日程了。
与此配套,还有一个非常大的好消息可以分享给大家。长桥证券现在支持香港账户和新加坡账户之间互转资金(免手续费)。意味着长桥香港账户里的资金可以划转到新加坡长桥账户里——反之亦然,这样就解决了没有新加坡银行卡也能完成资金出入新加坡长桥账户的问题,也就解决了借助新加坡长桥账户投资加密ETF的难题。
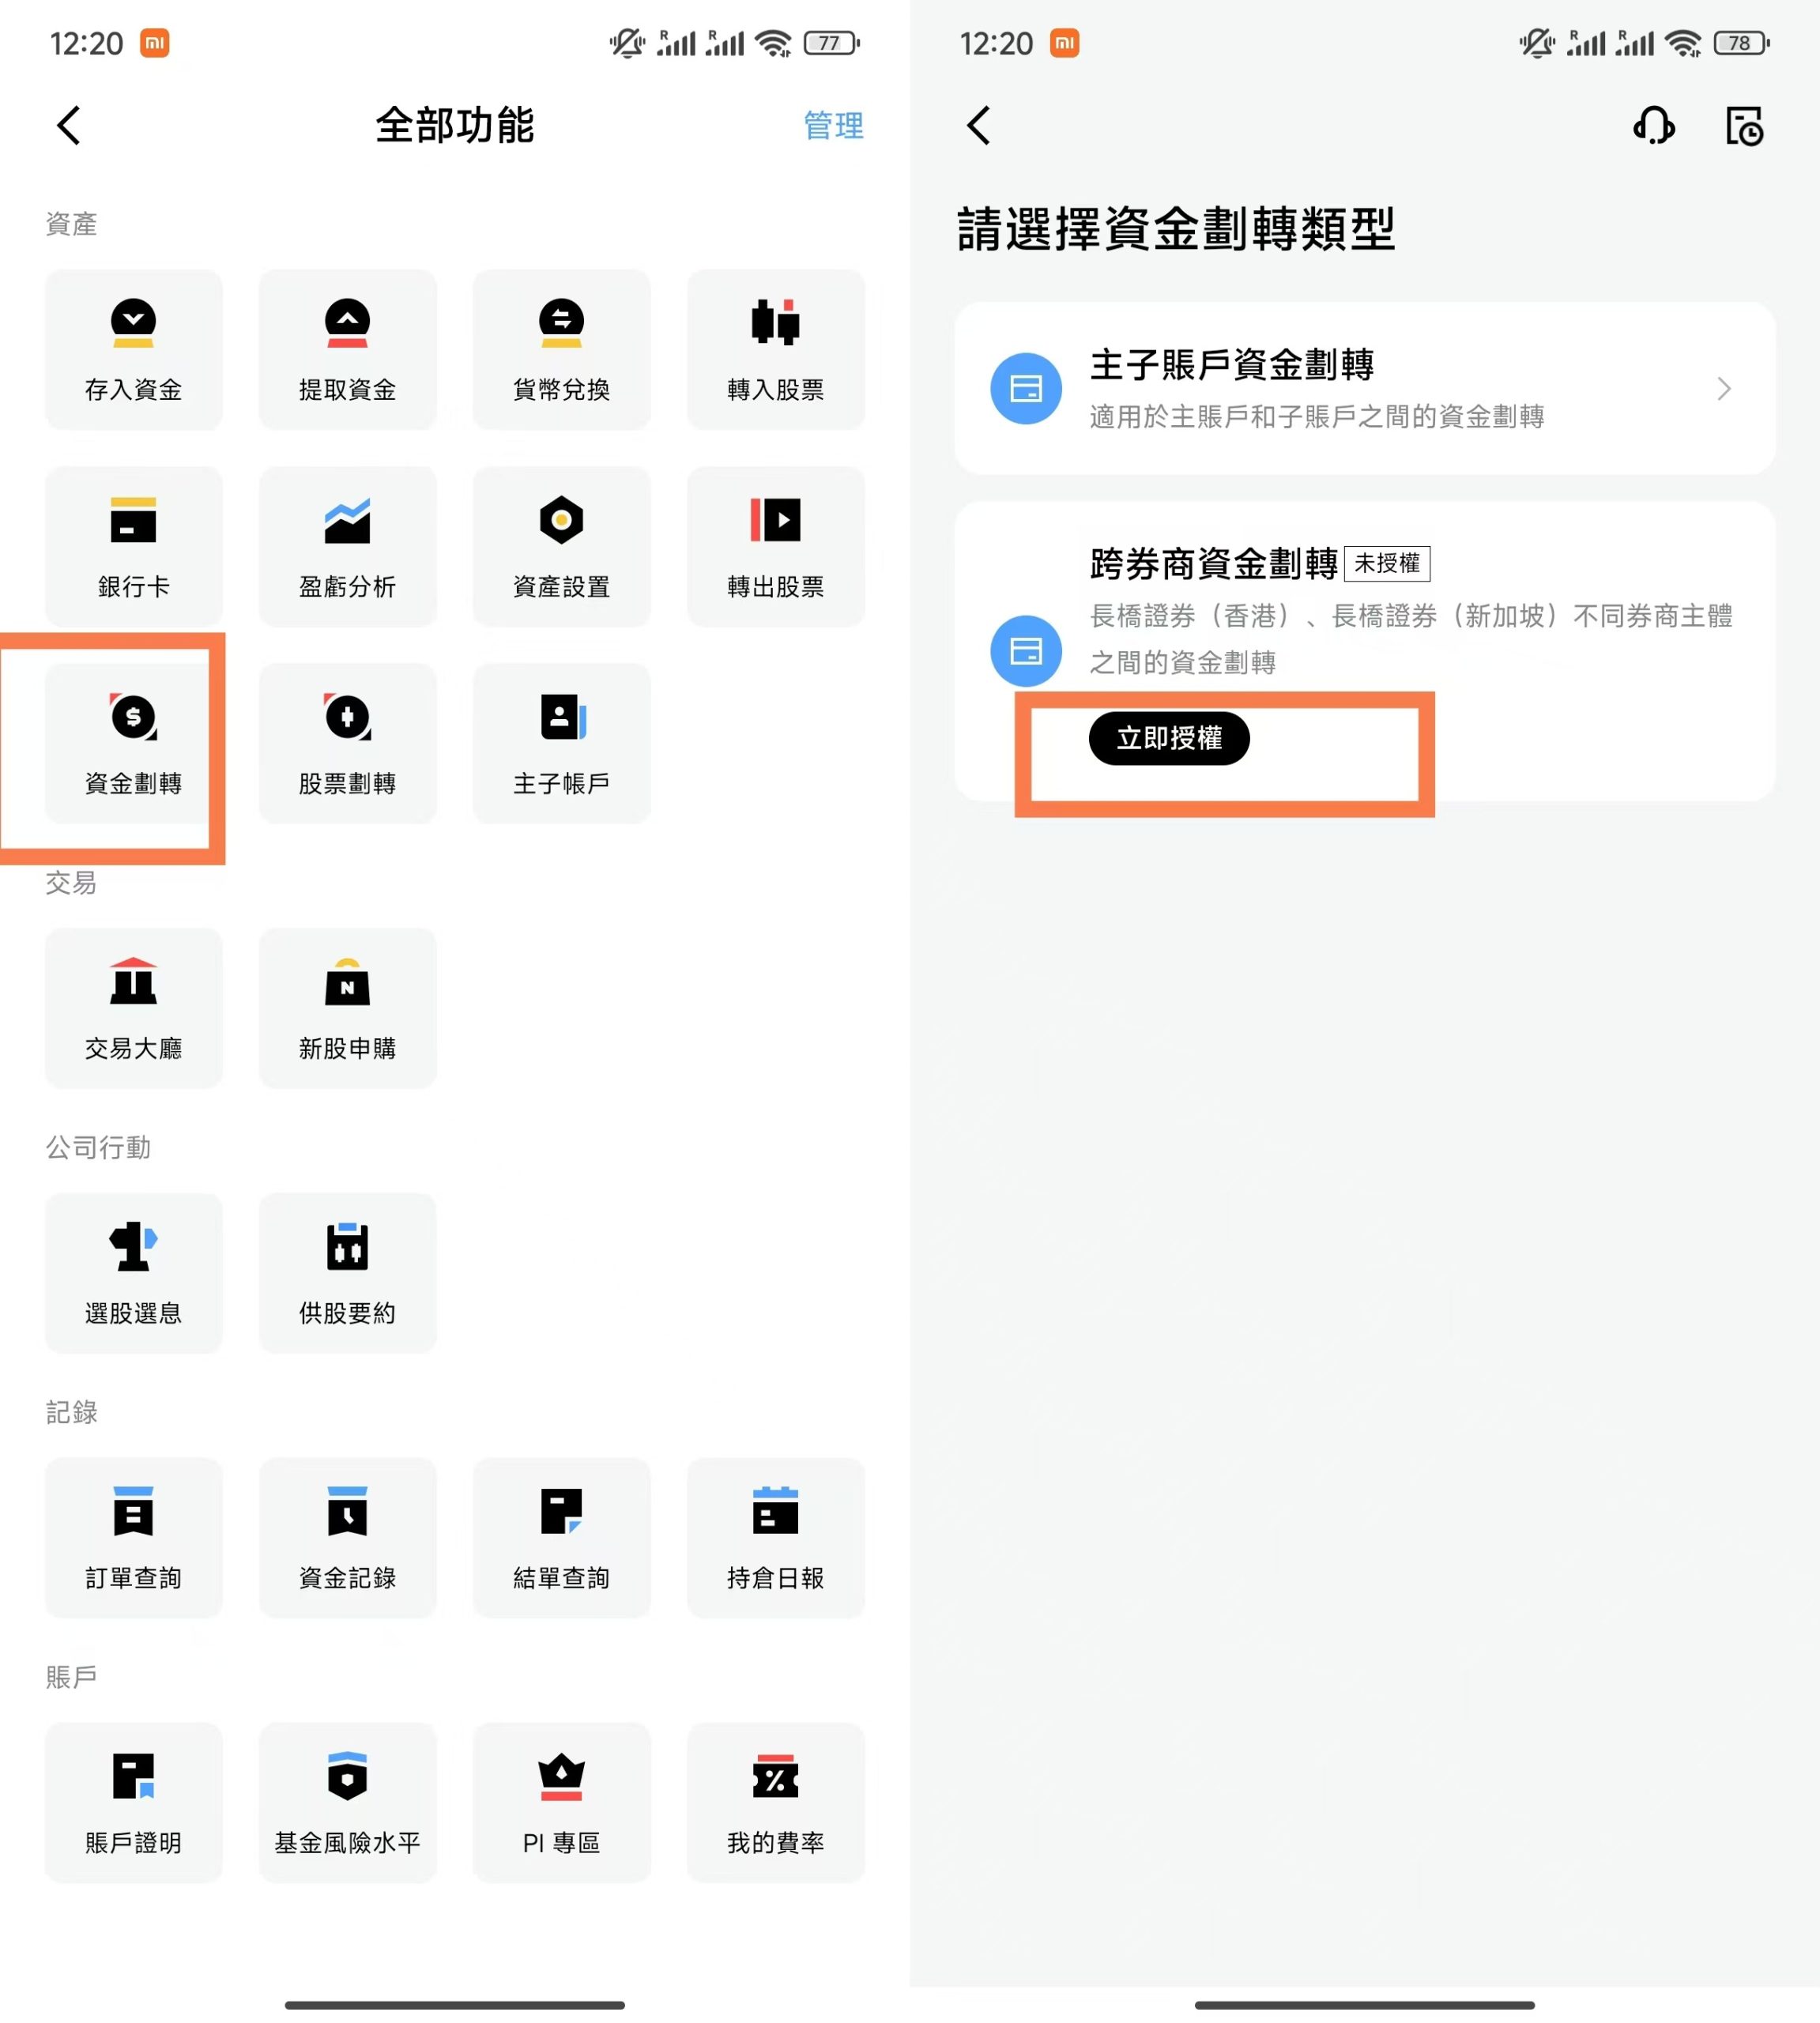
具体操作非常简单,直接在长桥的APP里申请授权(见上图),等待审核通过即可完成,一个APP里申请两个账户系统,资金互相划转,利用不同的政策实现不同的投资行为。
好在目前去香港办理银行账户非常方便,有了香港银行账号后,再申请长桥香港和新加坡两地的证券账号即可。先办理拥有这些管道再说,免得将来政策变化生变。
附:几个主流国人能开户的渠道链接(土木坛子亲测):
| 券商 | 开户链接 | 特点说明 | 开户要求 |
|---|---|---|---|
| 香港复星证券 | 点击开户 | 支持国人买卖港股、美股、加密资产 ETF 等, 土木坛子专属申请开户渠道。 | 国内身份证(护照或身份证) + 境外地址证明(宽松要求) + 境外银行卡(如港卡) |
| 美国嘉信理财 | 点击开户 | 选择国际账户;Schwab App 仅英文, thinkorswim 支持中文; 仅支持美股、美债,无港股; 有中文客服电话; 支持国人买卖美股及加密资产 ETF。 | 国内身份证(护照或身份证) + 国内地址证明(如信用卡中文账单) + 境外银行卡(如港卡,港币入金免费) |
| 美国盈透证券 | 点击开户 | 选择美国账户; 不支持国人投资加密资产类 ETF; 港币出入金免费。 | 国内身份证(护照或身份证) + 境外地址证明 + 境外银行卡(如港卡) |
| 香港卓锐证券 | 点击开户 | 如有境外身份,支持国人买卖港股、美股、 加密资产 ETF 及加密现货等。 | 国内身份证(护照或身份证) + 境外地址证明(要求较严) + 境外银行卡(如港卡) |
全部都是直接网络线上申请即可。低调使用。有问题请留言交流。
投资有风险,入市需谨慎!
承蒙厚爱,长桥官方给土木坛子博客读者配置了一个渠道专属注册优惠,推荐码是:**783XQW**,专门的注册开户网页链接:
香港长桥:https://app.longbridgehk.com/ac/oa?account_channel=lb&channel=HB100006&invite-code=783XQW
渠道专属活动,注册后(注册时填写土木坛子渠道邀请码:**783XQW**)通常每个月都有丰厚福利奖励(长桥新加坡账号入资对应等值新币,奖励相应免佣等福利)。
香港汇丰银行借记卡申请试用经验
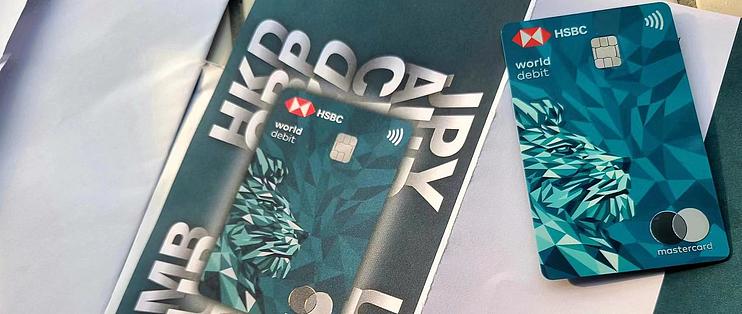 之前分享过中国银行香港万事达借记卡(扣账卡),没想到很多朋友对这类信息很感兴趣。这次分享一下与之对应的汇丰银行香港万事达借记卡。
我申请中银借记卡时,顺手就在香港汇丰银行APP里申请了它的万事达借记卡。几天时间后的周末收到了通过EMS邮寄过来的实体卡,一顿操作就绑定到了我的微信和支付宝上。使用下来,我觉得它和中银的卡有所区别。以下是汇丰香港官网对此卡的简单优点介绍:
-
轻松使用全球主要货币:一卡在手,即可用12种主要货币消费及提取现金。我们会从您的汇丰综合理财账户中相应的货币账户直接扣款。12种货币包括港元、美元、英镑、日元、人民币、欧元、泰铢、澳元、新西兰元、新加坡元、加拿大元及瑞士法郎。其他货币的消费,则根据现行汇率以港元结算。
-
所有消费免收手续费:无论您是在商店还是网上购物,我们都不会向您收取任何本地或海外交易费用。
-
全球各地免费提款:在全球汇丰自动柜员机提取现金,手续费全免。
-
签账可享现金回赠:所有合资格签账免收外币交易费,更可享0.4%现金回赠。
-
为挚爱申请附属借记卡:与至亲一同享受一卡多币及零手续费的便利。
可以看出,汇丰和中银这家银行相同的是都是万事达借记卡,都是和各自储蓄账户关联,透过万事达网络可以在境内消费和提现人民币,免收外币交易费、不占国人外汇额度。这里主要说一下它们之间的差异。
汇丰申请后很快邮寄实体卡(APP中也可以查看到卡号信息),中银在APP中第一时间申请到了虚拟卡的账号,与虚拟卡信息一致的中银实体借记卡邮寄速度没有汇丰快。收到汇丰实体卡后,直接在APP上激活,然后拨打APP上的电话设置卡密码。
汇丰的借记卡也有消费现金返现,力度是千分之四,和中银是千分之五区别不大。汇丰的港币与人民币汇率和中银几乎一致,和市场中间价几乎持平。
实际使用中,汇丰借记卡在境内使用有一个巨大“BUG”。汇丰采用了欧洲银行通行的安全验证方法,它在支付的时候偶尔会使用网页启动APP二次确认,但此网页需要科学上网手段才能访问,一般情况下内地会因连不上网页导致支付失败。
相比之下,中银借记卡没有采用上述验证手段,因此不会遇到这种因特殊国情导致的问题,也许这就是中资银行的产品和服务更符合国情一些?
但汇丰有一个“致命”好处,它的借记卡可以在全球汇丰ATM柜员机上免费提取现金,真的像一台提款机。中银的借记卡也可以提现,但每次有50元手续费。
此外,两家银行的借记卡都支持申请附属卡,但汇丰只支持附属卡主使用护照作为身份证件,中银则除了护照之外,还可以使用身份证和港澳通行证的组合来申请附属卡。
总体而言,我觉得如果你拥有上述两家银行的香港账户,趁现在开放时机两家的万事达借记卡都去申请,卡的有效期长达10年,且不要年费。拿汇丰的借记卡在境内提现,中银的借记卡国内日常小额支付,组合起来更好用。
中国银行香港扣账卡申请试用经验
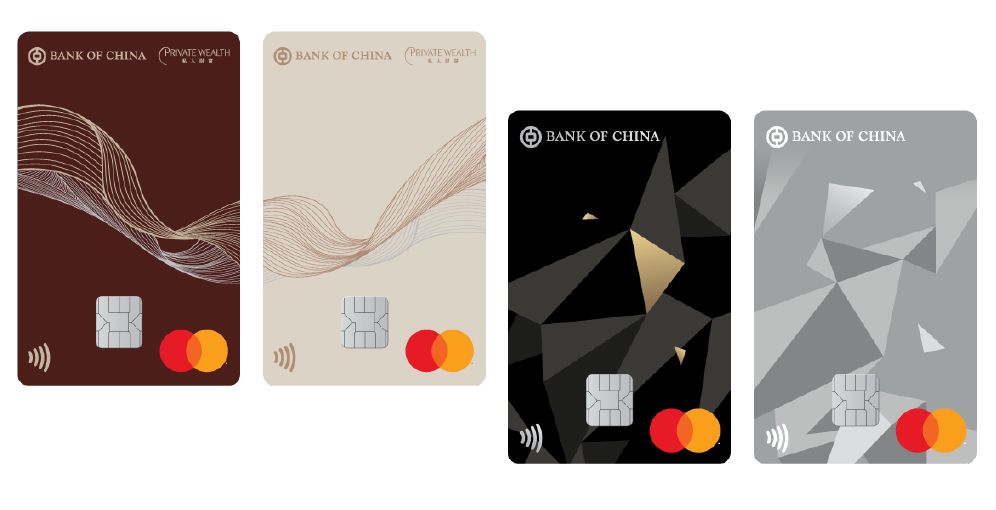
由于某些原因,我的中国银行香港银行卡里有一点港币,之前是直接通过中银快汇汇到内地的中国银行账户后换成人民币在国内使用。
最近直接在中国银行香港APP里申请了它的万事达扣账卡(支持附属卡),操作路径:APP里“选单”、“账户”、“申请扣账卡”,简单操作后,两个工作日就获批准通过,直接获得虚拟卡的账号、CVV码和有效日期,之后还可申请邮寄实体卡。
中银香港的扣账卡其实就是借记卡Debit Card,因此很好申请——相比之下信用卡难以申请通过,但它由于是和信用卡一样的16位万事达卡号,相当于是没有额度直接使用银行账户余额的准信用卡(但不是信用卡),所以可以很方便地绑定内地微信支付、支付宝、苹果支付、Google支付后在内地消费使用。
绑定后在国内消费人民币很方便,速度很快,有即时短信和邮件提醒,汇率算下来和市场上的汇率几乎一致,直接在账户余额中扣除,并且还有0.5%的消费现金奖励,虽然不多,但好过没有。
和其它境外信用卡、借记卡相比,中银香港的扣账卡除了汇率公平、无年费、消费不占外汇额度外,最大的好处是没有任何额外的汇率转换费之类的费用,像香港众安VISA卡、新加坡OCBC的VISA卡、英国运通信用卡都明确有1.95-2.95%不等的外币转换费。
唯一的美中不足,每次微信、支付宝消费额度超过200元时,需要支付3%的手续费,200以内的小额消费免手续费。中银香港扣账卡默认每天消费额度是50000等值港币,取现额度30000等值港币——但在内地取现每次有50元手续费,额度支持自行APP修改。
香港汇丰银行也支持万事达借记卡实体卡申请(无虚拟卡),在全球汇丰银行提取现金不需要手续费,我还没有申请,有兴趣的朋友也可以申请试用。
和我需要在境内消费外币相反,有些朋友需要绑定境外一些支付场景——比如OpenAI之类的每月订阅服务费,当国内信用卡不被支持时,中银香港借记卡无疑是个不错的选择。
我的建议是趁现在开放申请,先申请为快吧,免得未来说不定就关上大门不让申请了。
香港银行开户经验
早在疫情期间,我就一直想去香港的银行开户,直到上个月末终于下定决心,利用假期空余时间肉身去香港,办理香港银行卡(感谢博友的经验)。
按我香港朋友的建议,我早上6点从家出发经广州南站高铁到深圳北,再转地铁到福田口岸,入境香港后(记得拿入境香港小票)转乘香港地铁,两站后到达稍偏远的北区粉岭站(花费27港币),朋友正好在地铁出口等着我,一路聊天10多分钟后,大约9点多就到达了银行网点“聯和墟”。
目的地隔街相望有两家银行(都是香港的发钞银行),一家是外资香港汇丰银行,另一家是中资香港中国银行。我们首先进入汇丰银行,取了号立马就被叫到,工作人员和我站立在大厅里,他问了我一些问题,看了我的内地身份证(我也带了护照,实际没用上)、港澳通行证(实际上用了这个作为证件)和入境小票、内地手机号,一边帮着我操作我预先安装好的汇丰银行APP(银行网点有免费的WiFi),很快就把账号开通了,并立即给了我实体银行卡和初始密码信封,我拿着卡就在银行内部的ATM机上存了1000港币(可以在福田口岸处换港币),成功激活了账号,并修改初始密码。
接着走入斜对角的中国银行,取了号后大厅工作人员叫我用中国银行香港APP扫描一个二维码,一边预先把开户信息填好,一边等待叫号。大约等了半小时,我被叫去开户。工作人员问了几个简单的问题,主要是开户目的和个人信息,我说了未来想投资港股以及可能会来香港工作(这个可能性其实不存在),并出示了我的内地银行信用卡对账单(预先自行打印好)以证明我的居住地址——因为银行需要这个地址邮寄我的实体银行卡,很快也把我的账户开通了,虽然没有当场给实体卡(20天后我收到了香港寄过来的平信邮件,内含实体卡),我拿着打印出来的信息,直接在ATM机存钱,我也存了1000港币激活账户。
此时还不到上午11点,便以非预约方式(我尝试过网上预约,但无法预约)完成了两家实体银行账户的开户过程(两家银行卡都无年费和最低存款要求),可以说是非常快捷,这里的关键技巧便是来到了这个并非闹市区不太热门的网点,我来的这个工作日上午,几乎没有开户的新人客户。
在中国银行等待的过程中,我利用网点的WiFi在预先安装好的ZA Bank众安银行APP上申请了我的众安虚拟银行卡(建议使用我的推荐码:A3G4D8,有额外奖励),过程也很顺利。3天后,众安通知我申请成功。我在APP中支付了25港币邮费申请实体卡,几天后我内地的住址收到了众安邮寄的VISA实体卡。
以上两家香港银行账户实体卡都支持银联,像中国银行香港有专门的BOC PAY的APP,支持云闪付支付,可以在内地直接扫码和被扫码消费,花费港币支付人民币,且没有额外手续费,还是很方便的(比如国内失信人员无法使用内地银行卡、微信、支付宝支付的时候可以选用香港卡的银联系统……)。
虽然境外银行账号对于大部分人似乎没有用,但我觉得有比没有好。我其实有英国和比利时的银行账户,借记卡和信用卡都在使用,但它们离我物理距离太远,万一有需要去银行柜台办事,十分不方便,香港作为离大陆尤其是广东如此近的地方,来往非常方便,而香港这个金融之都,在可见的将来,依然可以作为一个金融自由港,将资金配置一些在香港会拥有比较丰富的想象空间和操作空间,在此按下不表。
我为什么要使用信用卡?
信用卡其实是银行借钱给信用卡持有人消费,每个账单日来临时,再还清信用卡上的欠款。既然迟早要还,那相比使用现金和普通的银行卡(借记卡),为什么还要使用信用卡呢?网上有一些答案——比如知乎问答,但答得不是很全面。
使用信用卡除了有利于理财、相当于从银行借到钱、分期付款、境外消费、酒店消费预授权、积分返现优惠等,在我看来,使用信用卡还有一个最大的好处:积累信用。
因为使用信用卡是使用银行借给用户的钱——贷记卡,所以良好的信用卡使用记录,本身就是一个从零开始建立和积累良好信用评分报告的过程,银行也会每个月将此记录上报信用机构——国内通常是中国人民银行个人征信中心。
经常用信用卡消费,然后按时还款,通过这个记录就可以向信用机构证明,持卡人能很好地管理好自己的信用:及时还款,诚实守信。这的确是个人信用报告中很重要的信息,比如国内央行个人征信报告,国外的各信用机构也是如此,占信用分的35%——最重要的分值。
相反,如果没有信用卡使用记录,信用机构就无法收集该用户的信用历史,从而无法给出良好的信用评价,即所谓的白户,空白记录一张。一个没有良好信用报告的用户,将来如果向银行贷款的话,要么很难贷到,要么利息比较高。
当然,通过信用卡积累信用需要一个前提:合理使用信用卡。如果不当使用信用卡,尤其是不按时还款——哪怕超过一天,信用记录上就会留下不良记录,从而导致更差的信用报告。严重情况下,导致未来房贷等出现问题。这不是吓人,我一朋友说他大学毕业后几年,因为信用卡拖欠还款,现在已无法从银行贷款买房,只能全款买房……通常,这样的不良记录会保持五六年,信用机构才可能自动消除影响。
对于使用英国信用卡的朋友,还有一个额外好处,英国信用卡消费受1974年制定的Section 75 of the Consumer Credit Act法案保护:消费100至3万英镑价格商品如果有问题,包括付款后对方未发货,信用卡发卡机构需要为消费者提供赔偿!此外,信用卡支付通常从付款到商家最终拿到款项有一个Pending缓冲期——通常有好几天时间,假如信用卡被盗刷,完全可能通过通知银行从而挽回损失。
你肯定不想成为一个没有信用的人吧?光说“我是一个诚信的人”,别人难以相信。因此,一个正常的现代人,应该申请拥有至少一张信用卡,然后在生活和工作中合理地使用信用卡,这只会给信用生活带来方便和好处。
境外免费取现和免货币转换手续费的英国Revolut神卡
上次介绍过英国信用卡的神奇伴侣卡Travelex Supercard,可免除英国信用卡非英镑消费时的手续费。
但是Supercard有两个缺点:
- 外币取现时需要3%左右的手续费;
- 在英国境内消费和取现英镑时,需手续费。
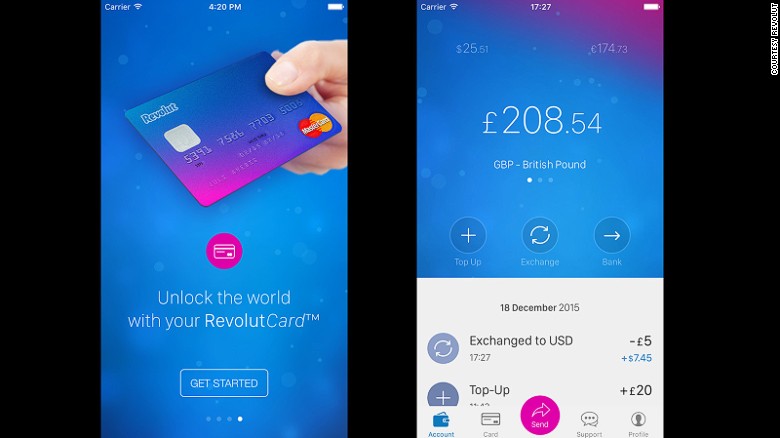
今天我再介绍另外一个神卡,Revolut卡。这张卡其实是一张MasterCard预付费卡(Prepaid)。
有了Revolut卡后,绑定一张英国的普通银行卡(借记卡即可),事先充值英镑到Revolut卡上,充值的英镑可随时按MasterCard汇换兑换成像欧元和美元等外币。
然后,Revolut就可以在全世界当作一张万事达信用卡一样使用,实现在全世界使用都没有货币转换等手续费(non-sterling transactions fee),正如它自己号称的The Global Money App。
并且,它支持在全球各地ATM机上免费取现(除非ATM机器本身收费),每个月免费额度是等值500英镑外币,虽然不是无限,但500英镑等值现金会让外出旅行方便得多。这是它比Supercard优越的地方。
另外,即使在英国境内,Revolut完全可以像普通银行卡一样使用——除了没有Sort Code和Account Number,支持Contactless非接触式支付,也没有任何手续费,这也是它比Supercard好的地方。
最新的Revolut支持通过信用卡充值,但会收取一定手续费,所以它不像Supercard一样是英国信用卡的好搭档。
申请Revolut和Supercard几乎一样,下载Revolut手机应用(注册时可用我的优惠码"zhijunvev")——应用可以管理所有消费信息,打开应用按说明填写信息,立即可以得到虚拟卡号——可以在线使用,同时可以申请邮寄实体银行卡到家。申请Revolut卡没有任何费用。
注意,没有通过身份验证的Revolut卡每年只能消费750英镑,身份验证可通过应用内完成,应用可扫描上传护照、驾照等,这也是办理普通银行卡所需要的信息。
因此,即使没有信用卡,我们也可以申请一张Revolut,实现英国境外免除英国银行卡的外币转换手续费。
把这个好信息转发给你的英国小伙伴们吧,他们会爱你的。
如何免除英国信用卡非英镑消费手续费?使用神卡Supercard
上次说到在英国申请银行卡之不容易,然后我去办信用卡方便出差使用,却发现英国的信用卡也坑爹,在英国以外使用要收3%左右的外币转换手续费——和借记卡一样。
功夫不负有心人,得益于英国自由的金融环境,发现了英国一种神卡,名字也神,叫Supercard,由Travelex公司发行,口号是Goodbye Bank Charges。一般人不熟悉Travelex公司,但在各国机场都有此公司的身影,因为它专门在机场提供换汇服务。
为什么说这张卡神?将它与英国的信用卡或借记卡绑定后,在英国以外刷Supercard,非英镑消费自动按万事达实时汇率——万事达的汇率几乎最公平,从英国信用卡上扣除相应英镑,由于扣除的是英镑,信用卡自然没有额外手续费。
对Supercard而言,它免除手续费的原因在于它的工作原理,Travelex公司需要各国币种,同时也拥有各国币种。
例如,用户的Supercard在中国消费100元人民币,Supercard直接利用它拥有的100元人民币替用户支付,与此同时,Travelex公司刚好需要100元人民币等值的英镑,于是从用户英镑信用卡里得到100元人民币等值英镑。
这样的一个过程正好有利于Travelex公司的业务。就更别说通过掌握用户用卡习惯数据,这个数据本身也值钱。
正因如此,如果在英国境内使用Supercard,反而每次都需要手续费。因此Supercard专门适合配合英国信用卡在英国以外使用,免除英国信用卡消费非英镑时的手续费。
申请和使用Supercard免费,没有年费、开卡费等费用。只要居住在英国(需要地址接收邮寄过来的卡片),直接下载Supercard手机应用(支持iPhone和Android手机),按要求填写申请,很快就会收到带有Mastercard万事达标志的卡片,上面和信用卡一样具有16位数字卡号,简单快捷。
注意,任何时候使用Supercard取现金都要收取手续费。
办了一张坑爹的英国信用卡
以前有张比利时的KBC银行欧元信用卡,来英国后日常使用英国办的Santander银行借记卡,只有出差使用非英镑的时候,才使用我的欧元信用卡。直到那张信用卡过期后,我就没有信用卡了。
上个月出差,在德国法兰克福机场买瓶可乐,价格为3.5欧元,使用英国借记卡支付时,除了可乐的价格外,还要支付百分之几的外币交易手续费和一次性1英镑左右的服务费。
这太坑人了。额外的费用都够买一瓶可乐了。我记得原来的比利时信用卡刷卡全部免手续费,银行自动按VISA汇率进行外币结算。看来我还是需要办理一张信用卡。
其实,前阵同事收到Santander银行邀请办理信用卡的邮件,他照着说明在银行网站申请后,当时立即就通过。我和他条件几乎一模一样,如法炮制,银行立即拒绝我的申请。
显然这都是机器审核。要说我和同事情况不同的地方,是他的银行卡有五位数存款,我没有。但被拒绝还是有些歧视没钱人的感觉。
我于是只好去银行网点当面申请。我相信,不给像我这样的优质客户办理信用卡完全是银行的损失。预约后,我带着自己的借记卡,银行工作人员和我简单交谈一阵后,我选择了它们的标准信用卡(Mastercard),没有年费。这一次,立马通过申请。只需要几天,家里就能收到信用卡片实体。
然而,令我失望的是,英国几乎所有的信用卡在支付非英镑时,都有外币转换手续费(Non-Sterling Transaction Fee),也就是说,在英国以外的地方刷卡使用非英镑时(包括在网上消费使用非英镑支付),有2.95%的服务费!和我目前的借记卡几乎一样,这就是银行赚钱的地方之一。
当然我最终还是选择了这张卡,有总比没有好。至少在英国境内使用时不需要手续费,并且随着使用可以积累自己的信用。将来因公出差使用信用卡的话,报销时就不存在其它币种转换成英镑环节(我的人民币都是人工转找成英镑报销!)。至于支付非英镑时的手续费,照说也可以报销。
不过,关于英国银行信用卡外币支付手续费的问题,我后来也找到了比较完美的方法,是什么好技巧?改日再表。
Apple Pay支付体验
早就听说过Apple Pay,不过一直没有兴趣也没有机会体验。最近发现家门口的超市POS机上有了Apple Pay标志,原来它就支持Apple Pay支付。我才想起新闻里说,英国不久前许多实体店全面支持Apple Pay支付。
刚好我的iPhone 6手机拥有Apple Pay功能,于是抱着体验试用的心情,添加了一张银行卡。添加过程很简单,直接打开Apple Pay应用,按说明将摄像头对准银行卡(VISA借记卡),即可识别银行卡里的账号等信息——当然也可以直接人工输入账号,很快就完成了添加银行卡。
购物支付时,直接拿出手机打开Apple Pay应用,靠近支持Apple Pay的POS机(NFC技术),手机提示验证指纹,手指按一下手机的HOME键,然后手机明显地振动一下,就表示支付成功,并在手机上显示支付的金额等信息。
整个过程体验还是不错的。比过去拿起银行卡插入POS机,再输入密码完成支付,还是要方便不少,当然,现在英国的银行卡都有非接触式芯片,也很方便。
不过,我还是觉得Apple Pay有更好的地方:安全,必须要手机主人的指纹才能完成支付。相比之下,我的银行卡非接触式支付时,不需要任何密码(限20英镑以内)。
那么,Apple Pay会完全取代传统银行卡吗?不见得,至少英国不是所有POS机都支持Apple Pay,目前只限于一些知名的实体店POS机,何况有的店铺连银行卡POS机都不支持,只收现金呢。
多说一句,也许有人会说,国内的微信支付、支付宝不就实现了Apple Pay的功能、安全、方便了吗?的确是这样,但是,Apple Pay应该并不抢银行的利润,Apple不储存资金,它只是延伸一下支付终端的便利性,用手机完成原来银行卡才能完成的支付,而微信支付和支付宝本身就相当于银行,钱都不放在银行账户里了,银行自然不会太高兴。
国外没有像微信支付和支付宝这么方便的东西(Paypal只在线上比较流行),对我来讲,Apple Pay毕竟多了一项选择,让生活更方便,我以后去家门口的超市有手机就可以支付了。