解决出金刚需,VCard支付宝转账功能上线体验
Update(2025年11月05日): DEPAY(DUPAY)已出公告说要关闭服务了——Dupay将于2025年11月30日正式停止全部服务并关闭服务器。请还有余额尚未完成提现的用户,于服务器关闭前尽快提现。OneKey Card早已关闭服务。
Update(2024年10月20日): 由于政策等原因,Dupay和OneKey Card卡进入维护阶段,请大家注意自己的账户资金。
之前介绍的VCard虚拟银行卡最近推出一个新服务,转账美元到支付宝变成人民币。
官方说:
业内首家开通支付宝转账功能,无缝对接支付宝,解决一切资金安全回国问题!通过VCard转账到支付宝,无需繁琐的步骤,可以将VCard钱包余额直接转入您的支付宝账户。
简单来说,就是通过VCard可以把USD汇入自己国内的支付宝账户,支付宝账户里通过跨境闪速汇款自动接收变成人民币。
上周,VCard的官方妹子就告诉我即将推出这个功能。昨天终于正式推出,我于是第一时间开通这个功能亲身体验。
开通费用50美元,好在只是一次性费用。开启后我在APP上简单设置了收款人信息——即我的支付宝账号信息,及付款人信息,即我自己,需要上传身份证或护照信息等KYC信息。
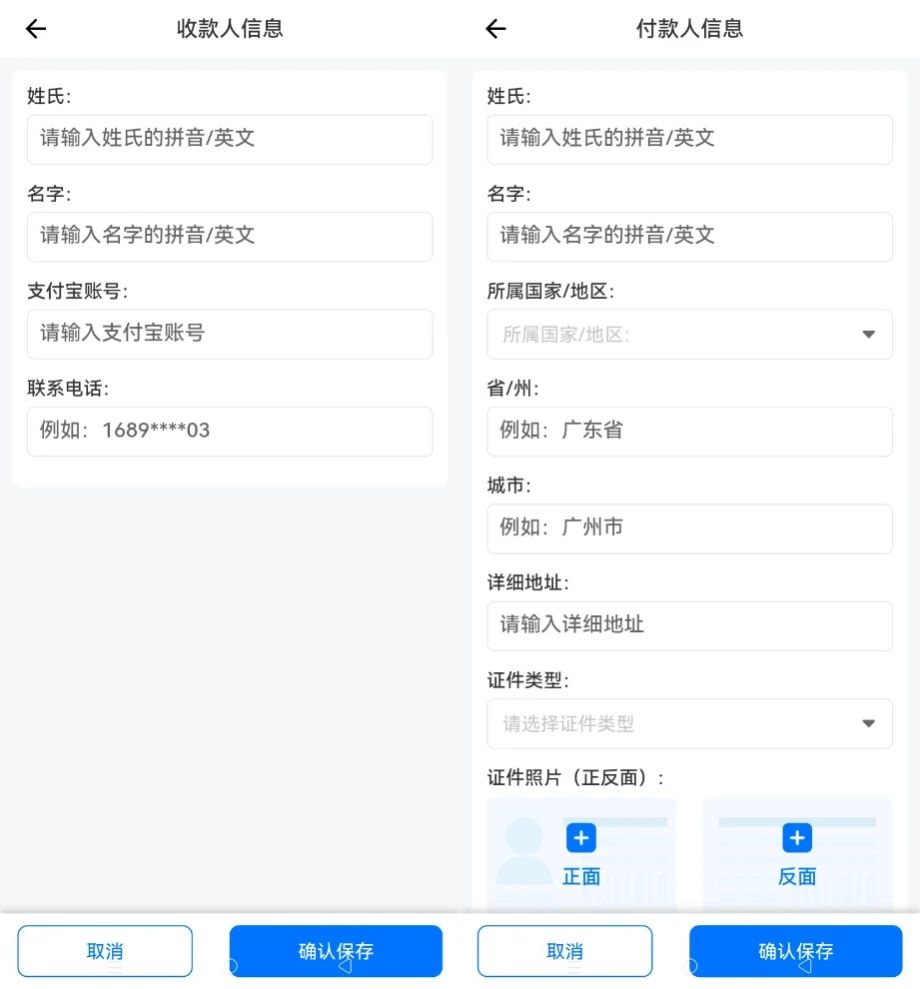
我通过VCard汇出115美元,费用为汇款金额2%的手续费,也即2.3美元,外加5美元额外费用(与金额无关),总共7.3美元。
然后再去支付宝查看,告知到账831.36元人民币,显示通过跨境闪速汇款接收的,接收方不需要任何额外操作,方便快捷。
如此算来,115美元兑换成831.36元人民币,也即汇率7.23,市场中间汇率7.25左右,因此汇率7.23还算可以,实际上汇率是由支付宝的国际汇率决定的,VCard不参与汇率。
值得注意的是,这个汇款并不占用每个人每年的国家给的5万美元外汇额度,但也并不是说汇款额度没有限制,每次最多能汇4000美元,同一个收款人或付款人,每3天限一笔。每个接收人每年限5万美元——可换不同的接收人。
因此,根据我的使用体验,先说优点:
-
速度真的快,瞬间到账,操作非常方便简单(详细操作步骤)。
-
不占外汇额度。
-
资金是通过支付宝汇入,安全合规,不担心收到黑钱冻卡。
再说两个不算缺点的缺点:
-
开通成本50美元。
-
费率不算低,从美元到人民币,按4000美元一次,收费85美元,最低费率也达到2.1%。
总体来说,2.1%以上的费率不算低,但也绝不算高——境外银行卡在国内消费也有2-3%的手续费呢,何况VCard提供服务要考虑盈利,因此综合上面提到的优点,我觉得这次VCard新推出的汇款到支付宝服务总体还是不错的,对于没有其它更好选择的朋友来讲,是一个非常好的出金渠道。
说到出金二字,本博国内的不少朋友,应该不缺USD吧,懂的都懂。VCard产品开发很用心,继上次推出VCard实体银行卡和支持转账到PayPal后,这次VCard推出转账到支付宝服务,解决了部分朋友出金的刚需痛点,大家就偷着乐吧。
香港存款利率高达10%是真的吗?
因内地这些年的存款利率越来越低,而年轻的朋友越来越喜欢存款,于是偶尔有朋友或者文章提到香港那边的存款利率很高,有的高达10%,简直不敢想象。为什么这样的好事我没有碰到?
实际上情况是这样的吗?美国因这些年的加息导致目前存款贷款利率比较高,本文写作的今天,美联储的贷款基准利率大概是5.50%,美国财政部的国债收益率2个月期的年化收益率确实高达5.369%。
香港因为其资本自由,港元与美元采用固定汇率制度:通常1美元兑换7.8港元左右,因此,理论上香港的存款利率高自然就理所当然了。
我在众安、中银香港、汇丰银行的APP上认真查看了一下,存款利率实际上很低,低到不到年化利率1%,比我们内地好不到哪里去。那些鼓吹存款利率达到5%甚至10%的事情是怎么回事?
我研究了一下,发现这种收益率也不是没有,而是众银行的营销策略,也就是说给一个很短期的高利率产品,比如你存一周的周期存款,这一周的年化利率可以给到你10%以上,但由于时间短,其实利息也没有多少。像众安银行经常发利率优惠券,变相把短期利率内加到6%甚至更高。
对于银行来说,这样的高存款利率基本上就是一个营销口号,不明真相的人们把这个信息片面理解成存款利率高达10%,心存鬼胎的自媒体为了流量,更是不断加强传播这种片面的信息。
既然美国国债的收益可以高达5%左右,理论上在香港这样的自由市场也可以获得这么高的年化收益率,只是它就不能是银行存款这样的产品了。
我发现,通过香港银行或者证券商的渠道,可以购买美元或者港元货币基金,收益率基本上能达到年化5%以上,因为它基本上是和美国国债挂钩,所以它的利润来源合理,基金风险也极小,当然,它是基金产品,理论上不能说和存款那样完全没有风险。
比如众安银行APP里就有货币基金购买服务,免佣金,只收一个极低的管理费,美元货币基金是5.5%左右的年化收益率,港元基金也可以,年化利率低一点,接近5%。当然通过像**长桥**这样的券商购买货币基金费用和收益也类似。
在我看来,这种年头风险极低但年化收益率能高达5%的事情,也算是相当不错了。不过,下半年美国大概率要降息,收益率也大概率会多少下降了。
因此,香港存款利率高达10%到底是真的还是假的?是真也是假,但你至少不会被这种信息带偏了。
投资有风险,入市需谨慎!
附:几个主流国人能开户的渠道链接(土木坛子亲测):
| 券商 | 开户链接 | 特点说明 | 开户要求 |
|---|---|---|---|
| 香港复星证券 | 点击开户 | 支持国人买卖港股、美股、加密资产 ETF 等, 土木坛子专属申请开户渠道。 | 国内身份证(护照或身份证) + 境外地址证明(宽松要求) + 境外银行卡(如港卡) |
| 美国嘉信理财 | 点击开户 | 选择国际账户;Schwab App 仅英文, thinkorswim 支持中文; 仅支持美股、美债,无港股; 有中文客服电话; 支持国人买卖美股及加密资产 ETF。 | 国内身份证(护照或身份证) + 国内地址证明(如信用卡中文账单) + 境外银行卡(如港卡,港币入金免费) |
| 美国盈透证券 | 点击开户 | 选择美国账户; 不支持国人投资加密资产类 ETF; 港币出入金免费。 | 国内身份证(护照或身份证) + 境外地址证明 + 境外银行卡(如港卡) |
| 香港卓锐证券 | 点击开户 | 如有境外身份,支持国人买卖港股、美股、 加密资产 ETF 及加密现货等。 | 国内身份证(护照或身份证) + 境外地址证明(要求较严) + 境外银行卡(如港卡) |
全部都是直接网络线上申请即可。低调使用。有问题请留言交流。
投资有风险,入市需谨慎!
承蒙厚爱,长桥官方给土木坛子博客读者配置了一个渠道专属注册优惠,推荐码是:**783XQW**,专门的注册开户网页链接:
赚钱的事情要趁早
上午去中国银行一问,才知道我的银行卡被限额每天5000块。要提高限额的话,需要我拿一堆资料申请,银行再看我的资金流水再决定。问题是我因为限额,一直没怎么使用这张银行卡,于是一下子陷入了鸡与蛋的死循环了。气得我直接劝告银行工作人员:你们赶紧找个其它的工作吧,银行业这样子下去,你们是没有希望的。
我其实一直都觉得银行不靠谱感,直接说就是三个字:不信任。前几天查阅资料,居然发现“历史上,咱们曾经发生过四次冻结银行存款的事情”。
今天再去搜索这篇文章时,好几个链接已经无法查看,想想都有点不淡定了。看来读文章也得趁早,晚了就看不到了。还好我没什么存款,拥有的是银行负债,贫穷是我的保护伞。
新闻说贷款LPR利率下降了,明年房贷估计能少交一点钱,感谢国家关心我这样的房奴一族。贷款利率下降后,存款利率也得下降,不然银行吃什么?
最新的五年期定期存款年化利率为1.8%,进入了2时代。记得几年前大额存单是3.99%的年化利率。
梦里依稀慈母泪,城头变幻大王旗。看来假如有存款,也得趁早存进去锁定利率收益。还好我没有存款可存,也就没有遗憾了。
近日收到券商长桥通知,马上新加坡长桥开户的条件之一是存量用户,或者就是海外生活工作的人。
何谓存量用户,即2024年6月1日前已经拥有其它海外券商账户才能开通新的券商账户,国人不是存量用户的话那就需要你肉身在境外,比如跑一趟香港。
6月1日前没有在其它境外券商开过户的话,就不能随意再开其它新的新加坡账户了(其它地区未知),看来开户也得趁早。
只是不知道这要求国人存量用户开户的背后逻辑是什么,也许资金只能在境内玩?也说不定将来国人完全不能境外开户了,彻底“保护”好大家的资金不被境外资本赚走,肉烂在锅里也好过被别人吃了。
机会的大门不会永远敞开,看来开个玩美股的境外证券账户也得趁早。为什么是新加坡券商?因为**新加坡OCBC银行非常方便线上开户**,再配合新加坡券商账户,可以自由地玩转美股。
附:几个主流国人能开户的渠道链接(土木坛子亲测):
| 券商 | 开户链接 | 特点说明 | 开户要求 |
|---|---|---|---|
| 香港复星证券 | 点击开户 | 支持国人买卖港股、美股、加密资产 ETF 等, 土木坛子专属申请开户渠道。 | 国内身份证(护照或身份证) + 境外地址证明(宽松要求) + 境外银行卡(如港卡) |
| 美国嘉信理财 | 点击开户 | 选择国际账户;Schwab App 仅英文, thinkorswim 支持中文; 仅支持美股、美债,无港股; 有中文客服电话; 支持国人买卖美股及加密资产 ETF。 | 国内身份证(护照或身份证) + 国内地址证明(如信用卡中文账单) + 境外银行卡(如港卡,港币入金免费) |
| 美国盈透证券 | 点击开户 | 选择美国账户; 不支持国人投资加密资产类 ETF; 港币出入金免费。 | 国内身份证(护照或身份证) + 境外地址证明 + 境外银行卡(如港卡) |
| 香港卓锐证券 | 点击开户 | 如有境外身份,支持国人买卖港股、美股、 加密资产 ETF 及加密现货等。 | 国内身份证(护照或身份证) + 境外地址证明(要求较严) + 境外银行卡(如港卡) |
全部都是直接网络线上申请即可。低调使用。有问题请留言交流。
投资有风险,入市需谨慎!
承蒙厚爱,长桥官方给土木坛子博客读者配置了一个渠道专属注册优惠,推荐码是:**783XQW**,专门的注册开户网页链接:
香港长桥:https://app.longbridgehk.com/ac/oa?account_channel=lb&channel=HB100006&invite-code=783XQW
OneKey的BTC闪电钱包试用体验
一直有听说BTC闪电钱包,转账十分快速,且费用低廉。但百闻不如一见,亲自体验才能知道,于是找了时间试用了一下OneKey的BTC闪电钱包。
我直接使用上次OneKey官方送我的硬件钱包,设置好Bitcoin钱包后,在电脑端安装好相应软件,生成一个闪电钱包后,便从Binance币安上提现出那可怜的一点点BTC。按照要求,在OneKey软件端填写以sats聪为单位的BTC数量,生成invoice,也就是转账的收款地址(或者叫票据、发票也行),将这个地址复制到币安上,申请提现即可,也可以用币安的APP扫那个invoice二维码,这里币安会收0.000001个BTC,按今天的价格大约是0.5元。
不到几分钟,币安审核通过后,几乎是同时OneKey钱包的软件上就看到到账了。整个过程,确实达到了费用低廉、快如闪电的效果,也许它真的是未来BTC的支付解决方案。其实币安收0.000001BTC都算贵了,我后来发现,OneKey的闪电钱包转出零费用。
我更关心的是安全问题,生成闪电钱包的时候,并没有涉及到助记词之类,我以为是单纯由OneKey的软件端生成——就像其它软件版的闪电钱包,而且由于闪电钱包是侧链钱包,也就是热钱包,本身并不存活于BTC主链上,所以我以为它并不依赖于硬件钱包。
于是,我问了OneKey的官方,客服回答我说,闪电钱包是通过硬件钱包的助记词生成的,因此通过将助记词导入到其它硬件钱包或者软件钱包,可以恢复闪电钱包。
何不自己亲自试一下?我便在OneKey的另一个软件钱包里连上原来的硬件钱包,重新主动生成一个闪电钱包,发现先前软件端的闪电钱包重现了,金额和转账历史完全一样,证实了OneKey客服说的是对的。
由于硬件钱包生成时助记词并没有触网,这意味着由此生成的闪电钱包也是安全的,除非OneKey的闪电节点出问题,但这个风险应该是极小的,何况闪电钱包上一般金额也不多。
许多事情还是得亲自体验才能加深理解。直到今天,我对BTC闪电钱包的使用,才算有了一点点理解。
泼天富贵?以太坊ETH现货ETF内幕猜想
美国以太坊ETH现货ETF申请上市最近取得了出乎意料的积极进展,预计接下来几个月,几乎没有悬念会得到最终批准。这背后的内幕原因到底是什么呢?
我有一个猜测,美帝今年1月份批准了BTC的现货ETF,现在又出乎意料地要批准ETH的现货ETF,可能是基于以下两个原因。
-
现任总统拜登为了讨好年轻人;
-
为了即将到来的美元降息准备一个蓄水池。
关于第一个原因,美国前总统特朗普在自由党全国大会上发表演讲称,将确保加密货币与比特币的未来发生在美国,将支持美国5000万加密货币持有者自托管的权力,将坚决反对央行数字货币,将停止拜登摧毁加密货币的行动,将让加密货币的反对者Elizabeth Warren远离比特币。
美国总人口数量不过3亿多,5000万加密货币持有者如能换成选票,无论如何都不敢让总统候选者们小视,几乎占了六分之一的人口数量。以过去只支持美元的特朗普现在对加密行业如此友好的态度——最近还支持通过加密货币赞助他选举,现任总统拜登再不搞点动静出来,好几千万年轻选民可能就彻底失去了。批准BTC的现货ETF之后,再一次突然加速ETH的ETF批准,让对ETH不太友好的SEC加速审批,只能说明这个问题是一个政治问题。
至于第二个原因,市场都知道美联储今年迟早要启动降息,否则它自身也受不了加息带来的负面作用——高额的资金成本。降息增加资金流动性,相当于市场上增加了许多货币,这些货币要流向哪里?哪一个蓄水池能接住这些突然多出来的钞票呢?美国国债的规模现在是34万亿美元,现货BTC ETF到目前市值也不过是540亿美元,相比国债规模,只占千分之二都不到,是不是起不到什么作用?蓄水池的说法有点牵强?
其实不然,我们需要用增量的思维来理解。使用AI分析可知,让我们假设美联储降息0.25个百分点(25个基点),为市场带来可能的影响:
-
企业和个人贷款增加:如果降息导致商业贷款增加10%,并且商业银行体系的总贷款余额是1万亿美元,那么新增的贷款金额可能是1000亿美元。
-
住房市场:降息可能会刺激房地产市场的活动,假设住房贷款增加5%,在一个5000亿美元的市场中,这意味着额外的250亿美元流入市场。
降息带来的增量货币供应和BTC ETF的市值量级相当,再加上即将到来的ETH的ETF市值,它充当蓄水池的功能理论和实际上完全存在。
常言说,种菜不看季节要吃亏。美元利率这个大周期叠加总统选举期,是一个大的机遇。也许这泼天的富贵泡沫就是天降良机,就看什么人用什么工具来接了。
每次泡沫来临的时候,有一部分人选择积极拥抱泡沫,有一部分智者保持理智,认清并且远离泡沫。前者收获了财富,后者收获了智慧。
郑重声明:以上言论不构成投资依据。
如有必要,欢迎留言,我们一起来探索投资之路,分享有价值的信息。新加坡华侨银行OCBC开户介绍了相关问题。
新加坡OCBC华侨银行线上开户完全指南
Update: 2024年11月14日,OCBC的大门关上了,中国大陆用户应该是无法办理了。
春节前,我亲自去香港开通了我的香港银行账户玩美股理财,有很多朋友私下咨询我相关问题,看来大家对境外投资、境外银行开户的事情很感兴趣。
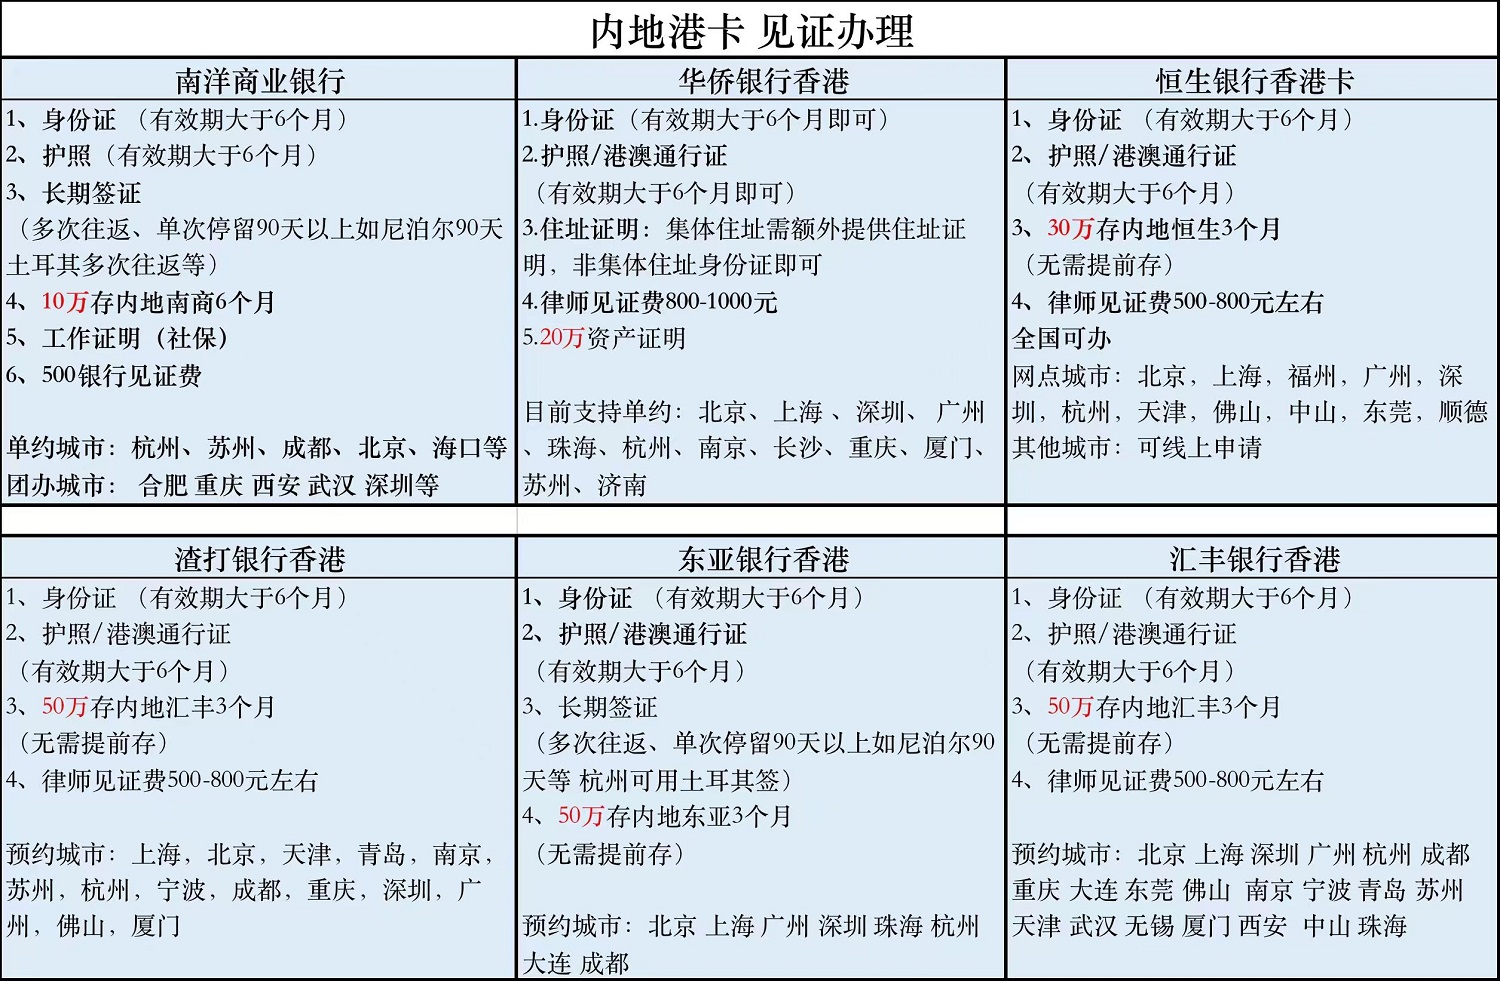
香港银行开户有一个硬伤:必须本人亲自去一趟香港办理(香港中国银行支持肉身到香港通过网络办理),内地隔离见证办理的话,门槛太高(见下图)。
最近研究发现香港之外的证券商像长桥新加坡账户,偶然发现可以实现香港证券无法进行的投资。我这才发现相比香港银行卡,新加坡银行账户也有独特的优势。并且,新加坡华侨银行OCBC完全支持在中国内地远程在线开户,无需亲自线下去银行柜台。即使比起我的英国银行账户,新加坡的银行账户也有其独特优势,它离中国近,对华友好,金融中心,且对中国免签国家,比起其它国家,真有需要去一趟新加坡也相对容易。
之前答应整理一个新加坡华侨银行OCBC远程开户教程,下面我介绍一下新加坡OCBC银行线上开户的步骤。
首先,为什么要开OCBC账户?优势明显:
-
最容易开的离岸账户,接受APP线上开户,并且是实体银行——新加坡第二大银行。
-
对比香港,资产配置方便、有效分散风险,新加坡是中立国。
-
有了离岸账户,才能方便境外炒股,买美元货币基金,可投资美股、港股、新加坡股票——能入金盈透证券、嘉信理财、富途牛牛、长桥证券。
-
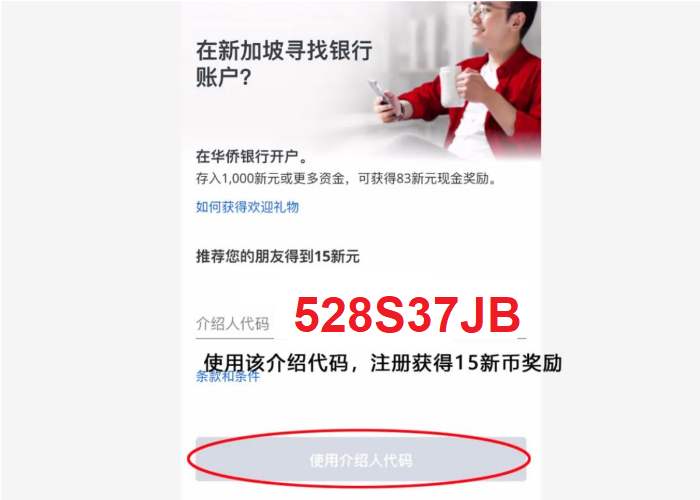
用介绍人代码:528S37JB 开户奖励15新币,约人民币80元。
其次,申请华侨银行OCBC账户,首先你需要准备以下资料文件:
-
有效期超过6个月的个人护照。
-
有NFC功能的智能手机——需要NFC扫描护照内置芯片。
-
有效期内的身份证——需要拍摄身份证正面。
-
本人亲自操作——需要人脸识别认证。
-
+86的大陆手机号——需要接收验证码。
-
最少准备1050新币(官方要求是1000新元,约5600元)入金验证激活后有15 SGD奖励充值超过1000 SGD激活账户。
下面是具体的通过OCBC APP远程开户步骤详细攻略
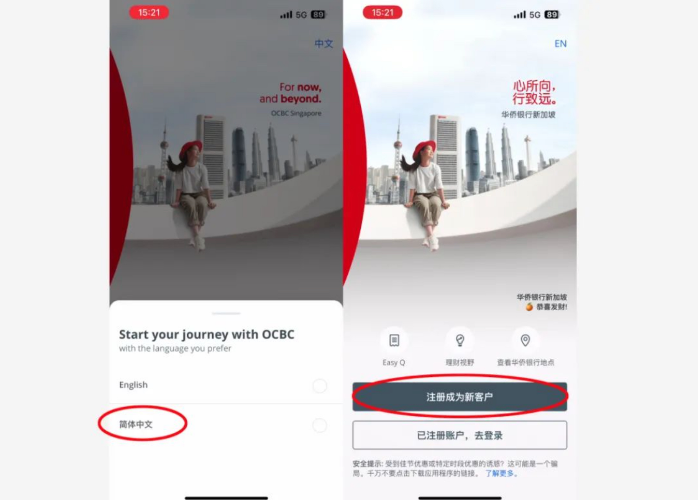
1、选择语言:APP安装完成(苹果手机应用市场搜索OCBC Digital,安卓华为应用市场也有,也可在官网 www.ocbc.com 找到),打开后把语言换成中文,点击注册成为新用户。
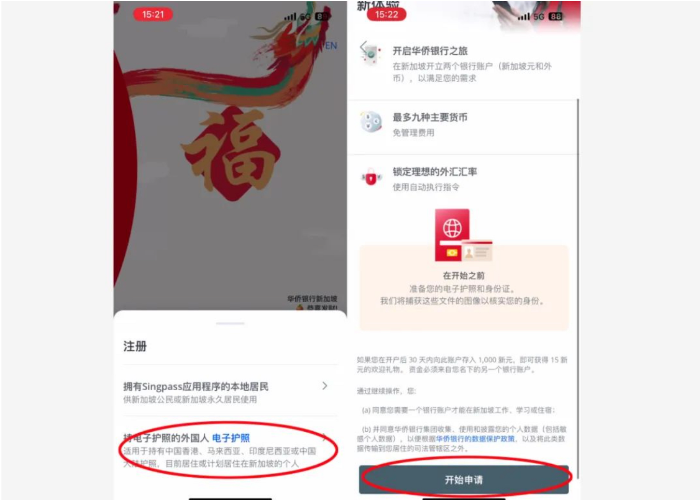
2、注册方式:选择电子护照,然后再点击“开始申请”。
3、输入介绍人代码:528S37JB (通过它可得到15新币,人民币80元左右,不输入介绍人代码也可以开户,但没有任何优惠)。
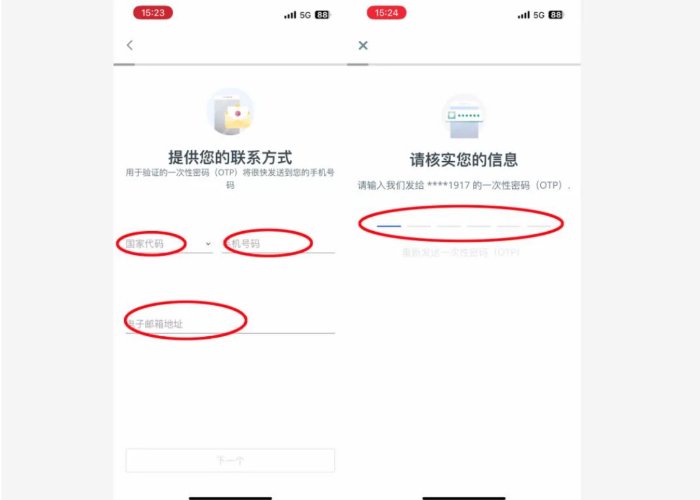
4、提供你的联系方式:输入自己的联系方式,可以选择中国大陆+86的手机号的,再输入常用邮箱,进入下一步,收取手机验证码后再进入下一步。
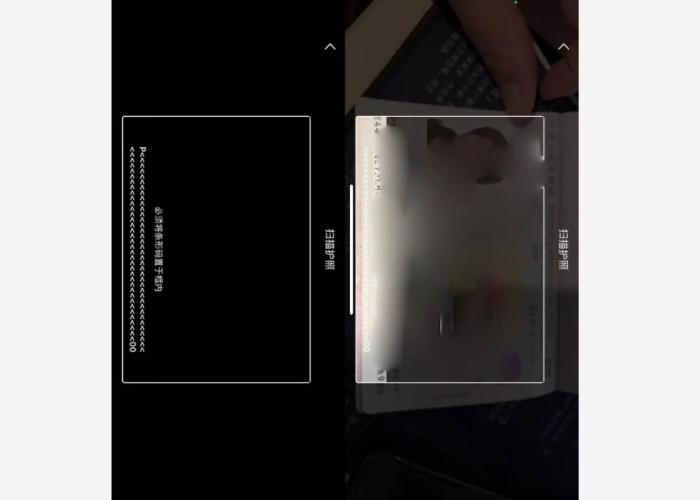
5、护照编码录入:打开护照的照片页面,用手机扫描一下底部的条形码。
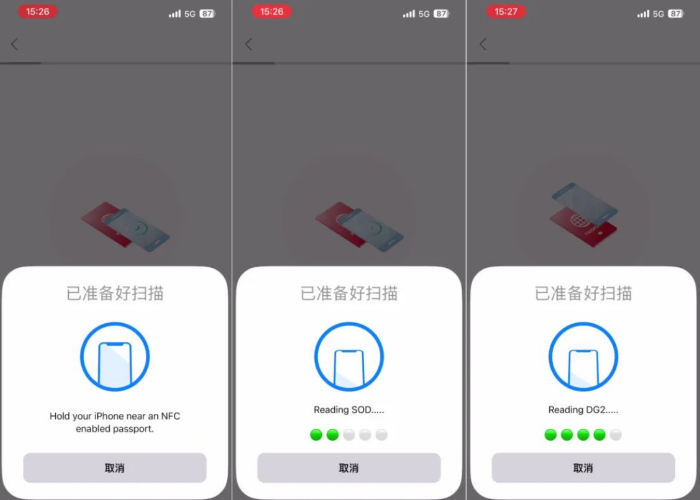
6、NFC识别护照芯片:把护照合上,对着护照封面扫描(确保手机开启NFC),识别过程最好一手拿着护照一手拿着手机严丝合缝贴在一起慢慢移动,读取的时候(有绿点闪动)就不要动了,绿点点都加载完就说明扫描成功了。
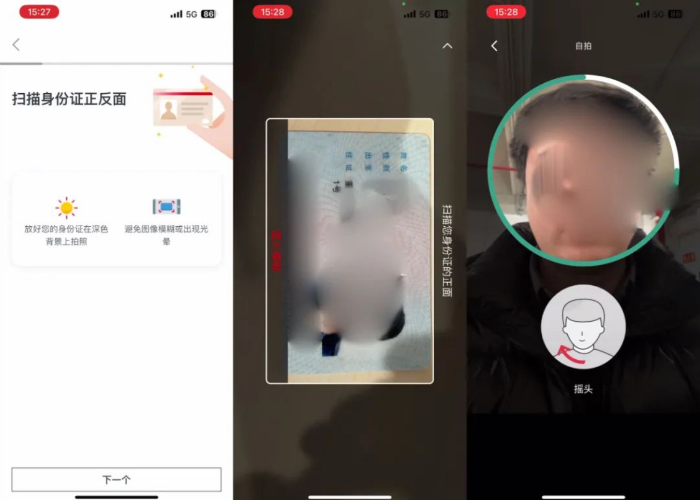
7、身份证和人脸识别:扫描身份证正反面,根据要求摇头点头眨然后人脸识别验证,眼就行——注意光线要充足。
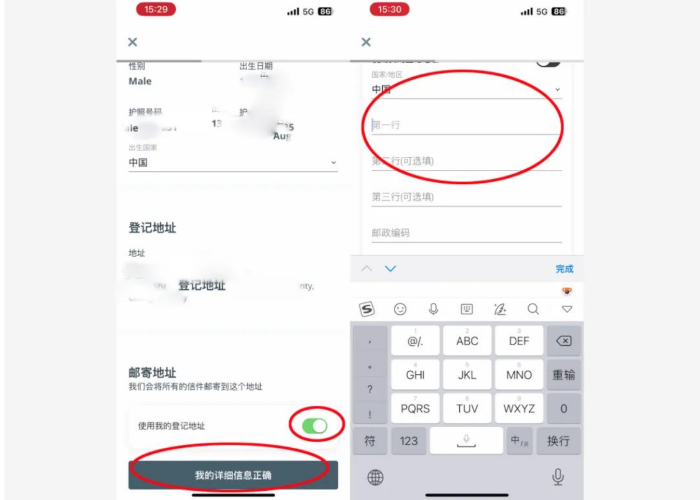
8、核对邮寄地址:国家选中国,邮寄地址默认用你身份证地址翻译过来的。实际收件地址不一样就取消勾选”使用我的登记地址”,然后填一个新地址,一定要在地址第一行最后加上自己的手机号,避免跨境信件邮政投递不到位,还可以电话联系。
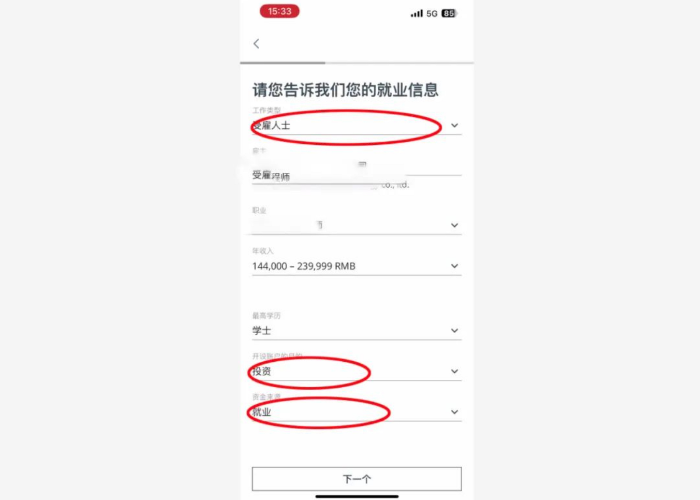
9、就业信息:工作类型选受雇人士,资金来源选就业。
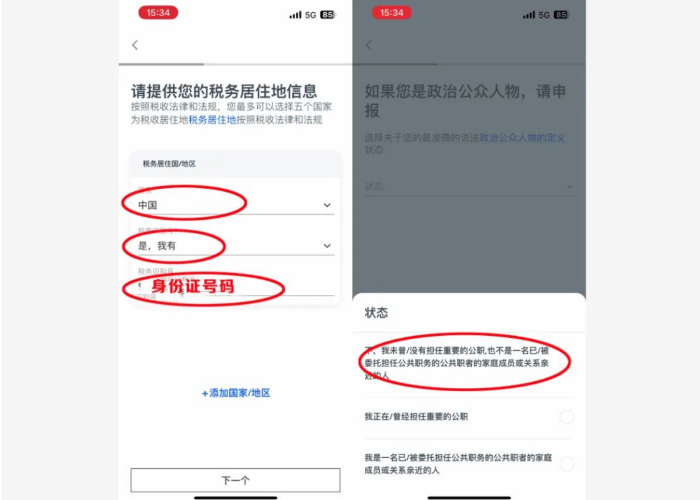
10、税务信息:税务识别号选择“是,我有”,税号输入身份证号。政治国家选择中国,工作任务选“不,未曾担任”。
11、接收通知消息渠道:勾选“电子邮件”、“短信”,勾选”本人确认懂英文”。提交审核。
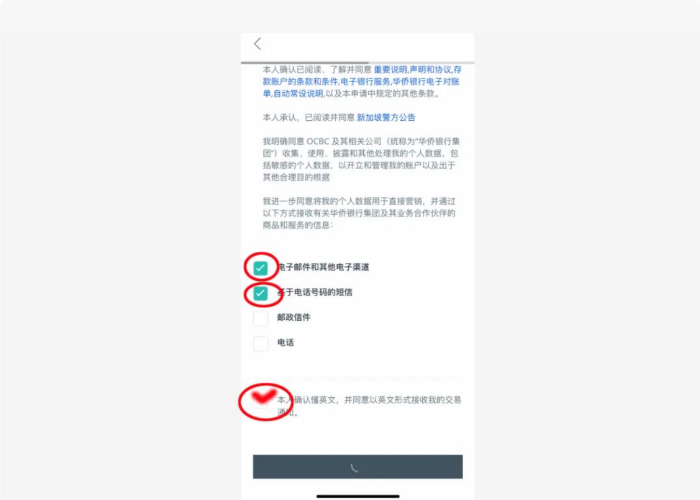
12、开户审核:大多数人都是秒审秒开户,部分人需要等3-7个工作日内审核。
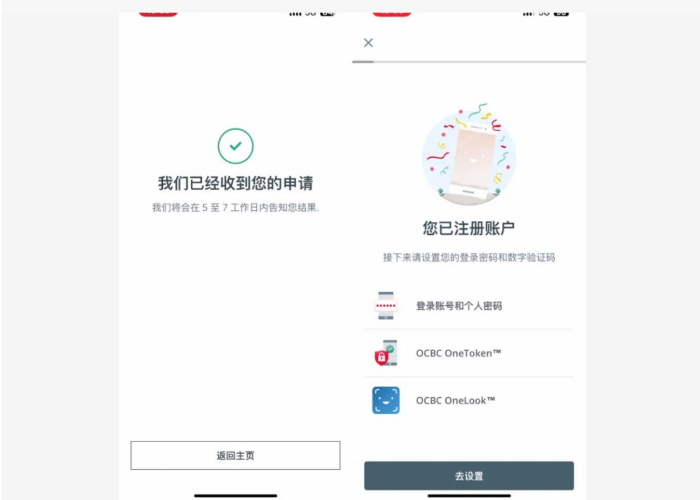
关于OCBC开户有相关问题或对境外投资有兴趣,如有必要,欢迎留言,我们一起来探索投资之路,分享有价值的信息。
请注意几个细节
- 注册者存入不低于1050 SGD(官方要求是1000新元),且新存入的资金必须来自申请者名下的另一个银行账户,才能获得15 SGD。
所有账户首年免管理费,账户超过6个月没余额也不活跃,会自动关闭,也可以找客服申请关户,开户6个月内关户需要收取30新元的关户费。第2年开始的管理费:
-
STS账户:外国人日均存款不超过2万新元收取10新元/月。
-
GSA账户:不需要管理费。
-
360账户:必须在APP上申请360账号默认分配一张VISA借记卡,借记卡最大的好处是更换手机的时候作为验证,其次是可以本地消费和海外消费(比如支付ChatGPT Plus)、ATM取款等。网页版申请360账号没有借记卡。外国人日均存款不超过3000新元收取2新元/月MSA账户(Monthly Savings Account):日均存款不超过500新元收取2新元/月。
目前比较合适的保号方案是保留GSA账户+360账户或MSA账户。MSA账户需要到网页版OCBC申请开通,APP没有入口。
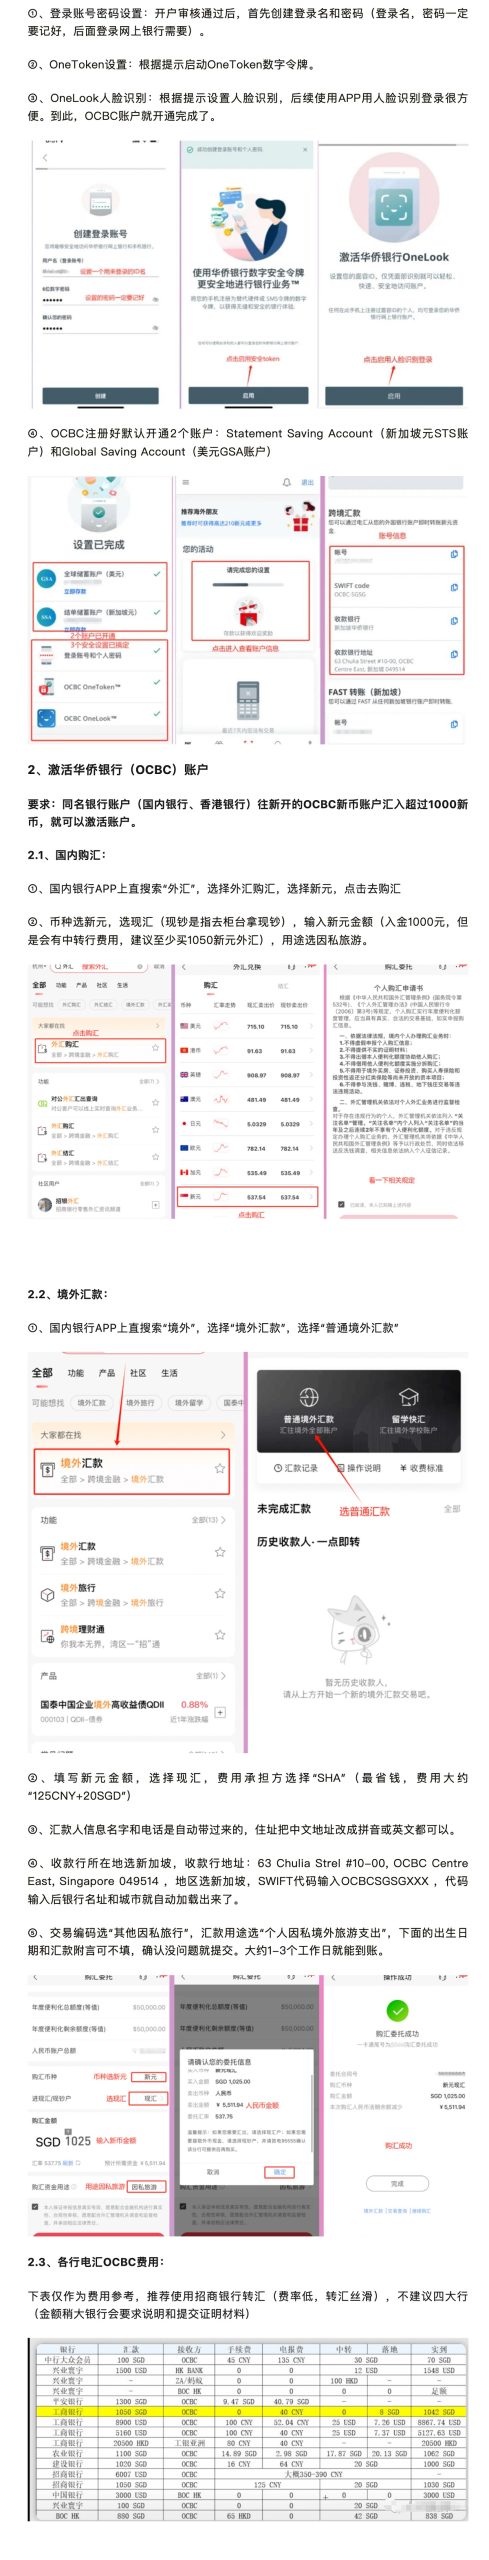
密码设置、国际购汇汇款方法见下图(可保存图片放大查看)
国内如何购买美国和香港现货Bitcoin ETF资产?
上次提到,内地投资客通过香港券商平台不可购买美国现货Bitcoin ETF一事,后来发现也不能购买香港的现货Bitcoin ETF,其原因是根据香港《联合通函》要求:虚拟资产相关产品的销售必须符合相关司法管辖区的要求,即虚拟资产现货 ETF 禁止向中国内地投资者销售。
香港券商因为要遵守上述规定,所以不得对中国大陆投资客开放。最近我偶尔发现,通过其它地方的券商是可以绕开上面的限制。
具体而言,比如中国大陆人士通过注册长桥新加坡账号,然后就可以轻松购买美国和香港的现货Bitcoin ETF了(当然也可以包括香港的ETH ETF)。原因也不言自明,因为新加坡不像香港受中国大陆的法律连带管辖,也没有类似香港上述的规定,因此可以自由购买加密资产。
我也是偶然间发现这个通道,一朋友注册了券商长桥新加坡账号,然后用他的新加坡银行OCBC(新加坡OCBC华侨银行线上开户完全指南)入金后,实操发现可以自由购买香港和美国现货Bitcoin ETF(香港还有ETH的ETF),实在是感叹小国新加坡真是一个中立且对华人友好的投资宝地,香港的政策对大陆用户依然有很大的限制。
否则,无论是买现货Bitcoin还是现货Bitcoin ETF,对想接触的中国大陆朋友,难以操作实现或者不方便实现。ETF资产因为是传统的证券系统,对大部分人来说,既方便也安全,ETF比起拥有现货来说,最多费一点点管理费,但换来的好处是明显的。
关于长桥新加坡账号可以购买加密ETF资产的新发现,我问过长桥的工作人员,对方拒绝回答我的问题,而是给了我一个电话,总结起来就是四个字:懂的都懂。
但我在这里分享给我的读者们,为你们填平这个信息差,我也不做过多解释,因为:懂的都懂。
郑重提醒:投资有风险,你赚不到你认知以外的钱。
附:几个主流国人能开户的渠道链接(土木坛子亲测):
| 券商 | 开户链接 | 特点说明 | 开户要求 |
|---|---|---|---|
| 香港复星证券 | 点击开户 | 支持国人买卖港股、美股、加密资产 ETF 等, 土木坛子专属申请开户渠道。 | 国内身份证(护照或身份证) + 境外地址证明(宽松要求) + 境外银行卡(如港卡) |
| 美国嘉信理财 | 点击开户 | 选择国际账户;Schwab App 仅英文, thinkorswim 支持中文; 仅支持美股、美债,无港股; 有中文客服电话; 支持国人买卖美股及加密资产 ETF。 | 国内身份证(护照或身份证) + 国内地址证明(如信用卡中文账单) + 境外银行卡(如港卡,港币入金免费) |
| 美国盈透证券 | 点击开户 | 选择美国账户; 不支持国人投资加密资产类 ETF; 港币出入金免费。 | 国内身份证(护照或身份证) + 境外地址证明 + 境外银行卡(如港卡) |
| 香港卓锐证券 | 点击开户 | 如有境外身份,支持国人买卖港股、美股、 加密资产 ETF 及加密现货等。 | 国内身份证(护照或身份证) + 境外地址证明(要求较严) + 境外银行卡(如港卡) |
全部都是直接网络线上申请即可。低调使用。有问题请留言交流。
香港和中国内地关于资本利得税的相关规定
最近查阅了关于中国内地和香港的个人投资的资本利得税问题,得到的结论有如下一些。
香港个人投资资本利得税
在香港,个人投资的资本利得税制度非常宽松,甚至可以说是零税率。香港税收制度相对简单和低税率是吸引国际投资者的重要因素之一。
香港没有针对个人投资的资本利得征收单独的资本利得税,因此个人投资者在出售资产(如股票、房地产等)获得的资本利得通常不受香港税务局的征税:个人投资者在香港获得的资本利得免税。
在某些特殊情况下,可能会适用资本利得税。例如,个人在交易中作为贸易者频繁买卖证券以谋求利润,可能会被视为属于商业性质,从而被要求缴纳企业税。
在香港,对于出售加密资产所得的资本利得一般也适用类似的税收原则。
但香港征收股息税,从公司获得的股息可能会受到20%的股息税的影响。
此外,香港采用的税收制度是“全球所得原则”,只管收入的来源发生地,这意味着在香港居民收到来自香港以外的收入时,通常不需要缴纳税款。这一原则也适用于资本利得,即使是来自海外的资本利得,只要个人是香港税务居民,通常也不需要缴纳资本利得税。
中国内地个人投资资本利得税
中国大陆(内地)存在资本利得税,但在实际执行中,个人资本利得税的征收并不普遍,且税率相对较低。
税率:内地对个人资本利得征收的税率目前为20%,这适用于股票、债券、基金等金融资产的交易所获得的利得(但似乎暂时不收)。
免税额:内地对于个人资本利得设有一定的免税额度。目前,对于股票交易,个人每年的免税额度为6万元人民币;对于其他金融产品的交易,免税额度为4万元人民币。超过这一免税额度的资本利得将按照20%的税率征收个人所得税。
境外汇款到境内的纳税问题
如果在香港获得投资收益,面临汇往内地的问题,这就涉及到境外向境内汇款纳税的问题。
假如我收到境外朋友汇入中国内地给我的收入,需要纳税吗?
根据中国大陆的税收规定,境外个人向中国大陆境内个人汇款给予的收入通常需要纳税。
但是,如果收到境外朋友赠送给自己的礼物或者生活费用,通常情况下不需要缴纳个人所得税。
礼物:如果收到的款项是境外朋友作为礼物送给您的,通常情况下不被视为收入,因此不需要缴纳个人所得税。中国大陆的个人所得税法规中通常对礼物的收入免税。
生活费:如果收到的款项是境外朋友给的生活费用或者帮助,通常也不需要缴纳个人所得税。这类款项通常不被视为收入,因此不需要纳税。
假如将个人境外银行的资金汇入本人中国境内的银行账户需要纳税吗?
将境外银行的资金汇入中国境内银行账户一般不会触发个人所得税。这类资金往往被视为个人财产的转移,不被视为收入,因此不需要缴纳个人所得税。
我不是税务法专家
以上信息是我查阅到的一些信息,希望能帮到有这方面需求的朋友,资金合法合规是富豪们始终需要注意的事情,依法纳税和合理避税并不矛盾。
必须声明,我不是税务方面的专家,法律条文于我读起来很是晦涩难懂。如果我的读者们有熟悉相关领域的知识,还望不吝赐教,指出我的错误和补充更准确的信息。
省钱秘笈:把域名迁移到Cloudflare
之前看到Justyy博主把域名迁移到了Cloudflare,于是上周末我也抽空把所管理的域名从Namesilo和Namecheap迁移到了Cloudflare。
最主要的原因是Cloudflare的续费价格便宜得多,COM域名只需要不到10美元一年,而Namesilo再便宜也要14美元左右一年。毕竟Cloudflare号称批发价,不图域名注册和续费上赚钱。
同时,迁移到Cloudflare的话,也方便管理,网站都使用了Cloudflare的CDN全球分发系统,并且免费套餐就够用了。
经济下行,开源节流,各项开支也要节省,能省的还是省一下。每个域名一年节省4美元,数量多起来,年头久了也能节省一笔开支。
像土木坛子网站域名,从2011年3月1日在比利时的Google注册,后来几经迁移到Godaddy再到Namesilo,如今再落新家Cloudflare,续费已经续到了2033年。
说起来Cloudflare也是近年来互联网之光,提供免费好用的CDN服务就不用说了,还提供了很多其它好用的服务,比如免费Warp,看得出来它为互联网的安全高速互联做了极大的贡献。
不知大家还有什么好东西分享和互联网省钱秘笈?分享万岁。
通过香港券商平台可购买美国现货Bitcoin ETF吗?
更新:国内朋友也可以通过其它办法购买美国和香港现货Bitcoin ETF资产。
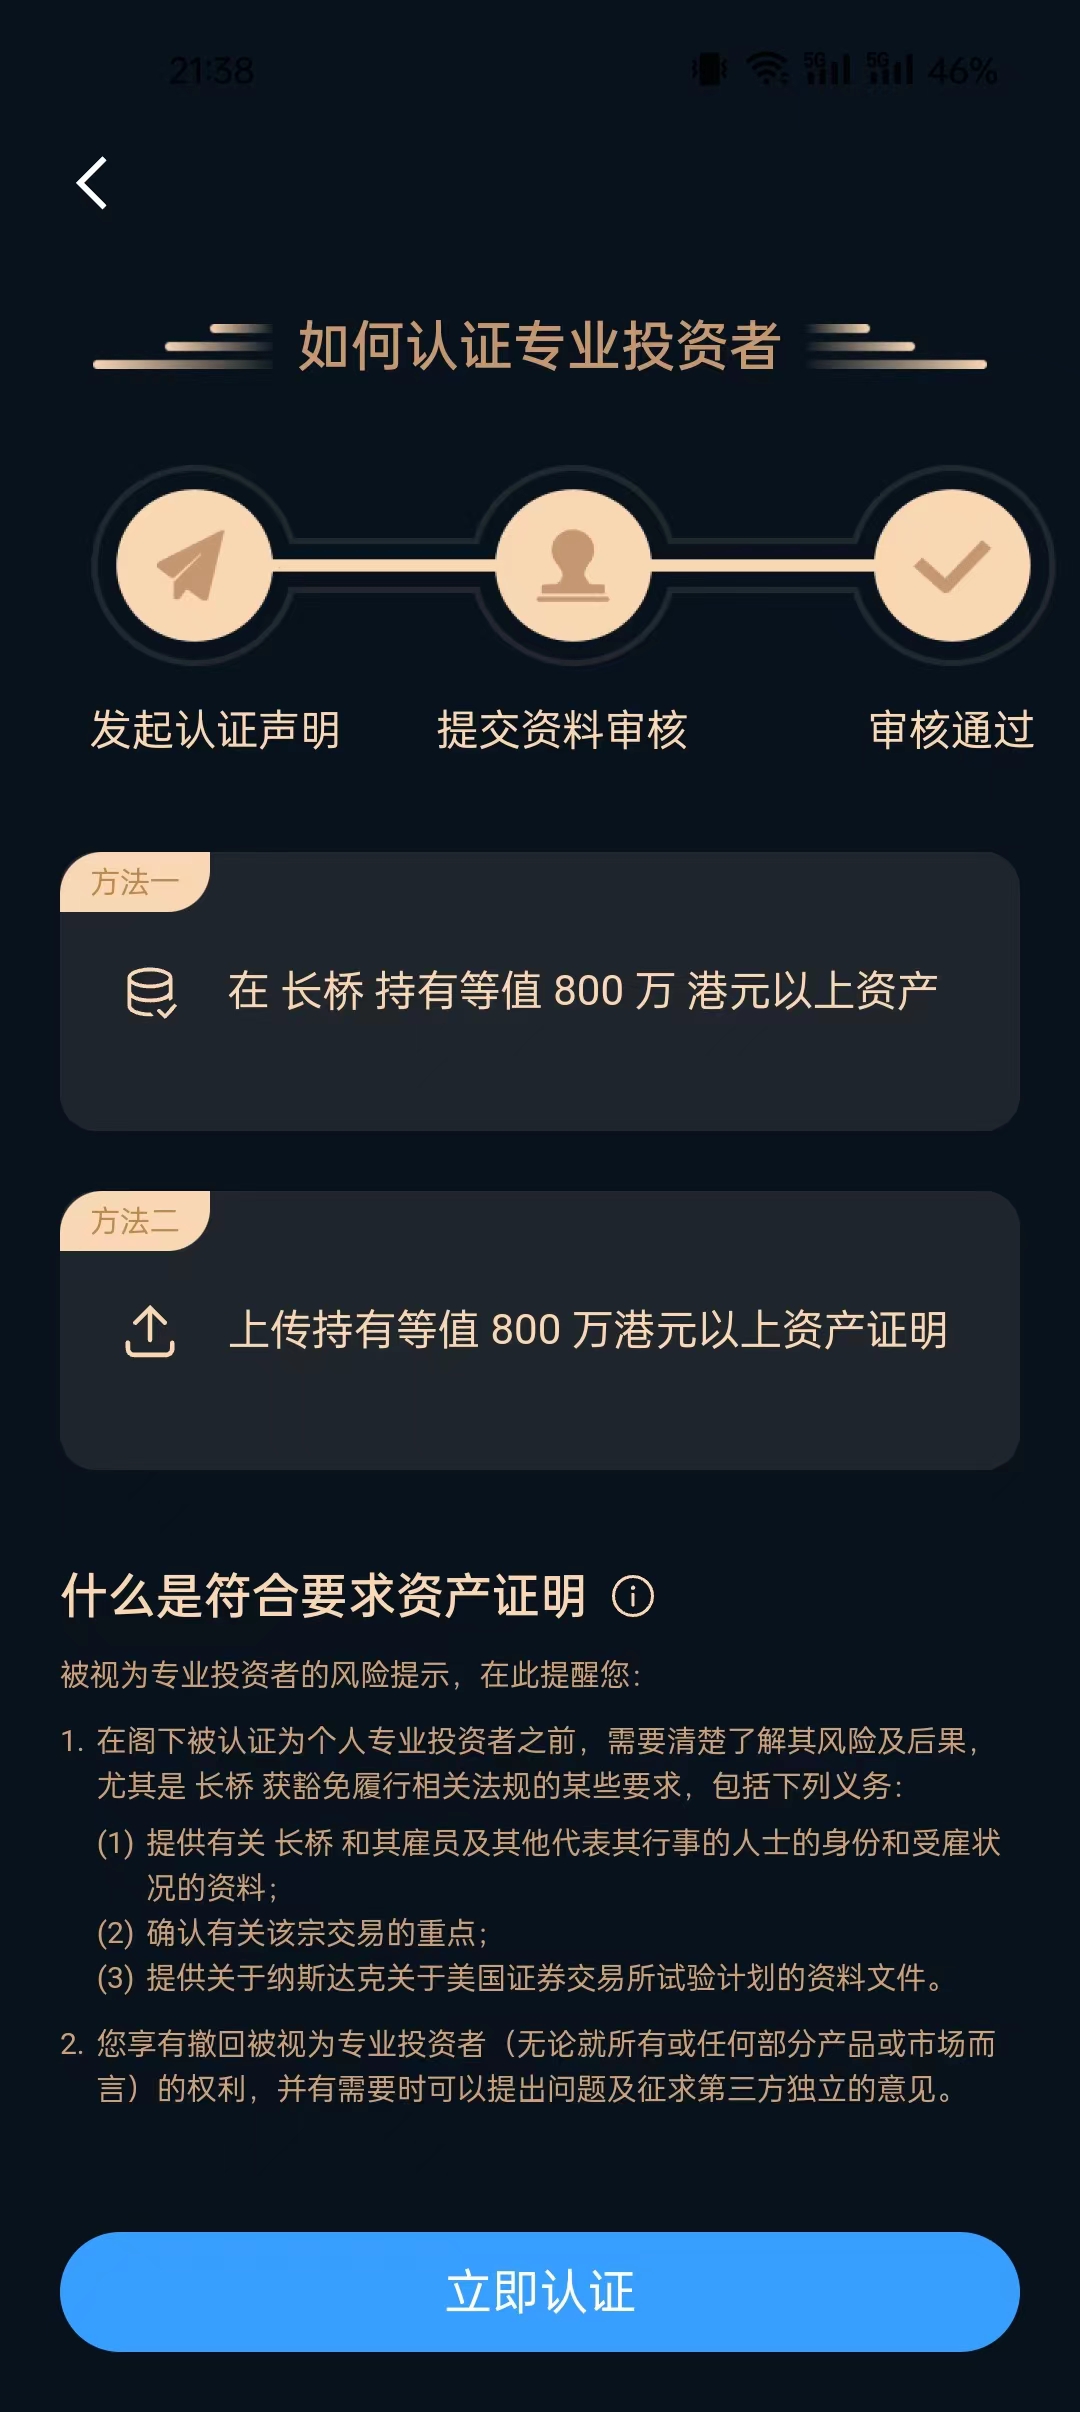
前一阵研究Bitcoin现货ETF,于是在长桥券商APP中尝试购买美国的Bitcoin现货ETF。看着一股也不过几十美元,买卖是如此之方便,手续费和管理费也很低,还不用担心托管的风险问题,比持有现货BTC省心多了,心里乐滋滋的。
等我真下单买入的时候,券商弹出页面,说因该产品风险较高,需要认证为专业投资者,什么是专业投资者,很简单,要么在券商那里持有等值800万港元以上资产,或者上传持有等值800万港元以上资产证明。
这么一个门槛,基本非高净值人士不能称之为专业投资者,那么与普通人也就无缘了。与其这样,还不如直接购买现货BTC。
没想到还有更绝的事情。后来和券商的工作人员聊天,他告诉我,哪怕是拥有800万港元资产,根据香港的证券监管要求,中国内地客户也不能购买……
好吧,中国内地这个标签居然是如此之神奇,被保护得无论如何美帝都割不到我们的韭菜,我们得到的关爱是如此之深厚。
从此也可以看出香港的证券市场监管得很严格,严格区分客户来源。只要是中国内地的客户,都是严阵以待。
就像现在香港持牌交易所Hashkey也是不让内地人注册使用,除非是用护照和国外的地址证明及居留许可的华人,才有可能注册认证,可是那样的客户又有什么理由使用你Hashkey呢?
我估计即将批准的香港Bitcoin现货ETF,也会执行相当严厉的政策来对待中国内地投资者:根据《联合通函》要求,虚拟资产相关产品的销售必须符合相关司法管辖区的要求,即虚拟资产现货 ETF 禁止向中国内地投资者销售。
只是不能让中国内地用户参与的新兴资产和交易所有多大发展前途呢?香港的监管者难道没有想到这一点?好消息是,只要还有难度,说明这些新兴资产还有发展空间。
PS 本文发布时,Bitcoin现货报价70232美元。
附:几个主流国人能开户的渠道链接(土木坛子亲测):
| 券商 | 开户链接 | 特点说明 | 开户要求 |
|---|---|---|---|
| 香港复星证券 | 点击开户 | 支持国人买卖港股、美股、加密资产 ETF 等, 土木坛子专属申请开户渠道。 | 国内身份证(护照或身份证) + 境外地址证明(宽松要求) + 境外银行卡(如港卡) |
| 美国嘉信理财 | 点击开户 | 选择国际账户;Schwab App 仅英文, thinkorswim 支持中文; 仅支持美股、美债,无港股; 有中文客服电话; 支持国人买卖美股及加密资产 ETF。 | 国内身份证(护照或身份证) + 国内地址证明(如信用卡中文账单) + 境外银行卡(如港卡,港币入金免费) |
| 美国盈透证券 | 点击开户 | 选择美国账户; 不支持国人投资加密资产类 ETF; 港币出入金免费。 | 国内身份证(护照或身份证) + 境外地址证明 + 境外银行卡(如港卡) |
| 香港卓锐证券 | 点击开户 | 如有境外身份,支持国人买卖港股、美股、 加密资产 ETF 及加密现货等。 | 国内身份证(护照或身份证) + 境外地址证明(要求较严) + 境外银行卡(如港卡) |
全部都是直接网络线上申请即可。低调使用。有问题请留言交流。