[福利活动] OneKey Card抽奖赠送OneKey Mini硬件钱包
中奖结果:合并同一用户留言后,共有42位有效参与者,根据留言时间先后顺序排序1-42,用ChatGPT随机生成1-42范围内两个不重复的随机数字,分别是17和37。
8月4日更新:已收到两位中奖者的地址信息,并联系厂商发放奖品。
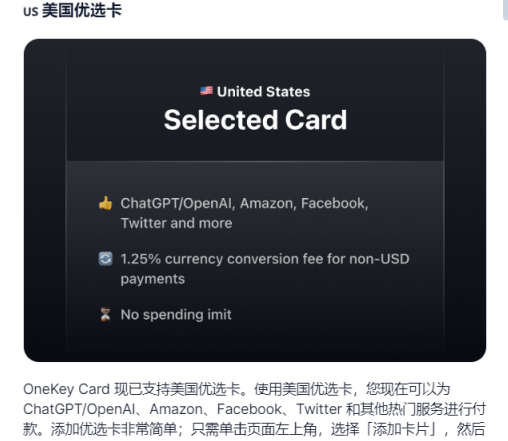
受OneKey Card官方邀请,现从我的读者中抽送两个OneKey Mini硬件钱包礼物(市场价58美元一台)。
规则:即日起至本月底(北京时间2023年7月31日为最后一天)在本文末成功留言评论(垃圾评论会自动过滤,同一ID重复留言算一次),8月1日我从留言读者中用随机数抽取两个幸运读者,联系取得邮寄地址后,由OneKey寄出赠送OneKey Mini礼物——本活动的最终解释权归博主本人。
本活动主要是因为我为OneKey介绍了不少它们的虚拟信用卡业务,所以有此独家邀请的OneKey Card精品用户合作活动:
尊贵的 OneKey Card 用户: 您好!非常感谢您对我们的大力支持。近期,支付宝和微信对海外卡片的绑定政策进行了放宽,这为我们提供了一个新的合作机会。为了庆祝这一消息,我们特地策划了一场专属于像您这样的精选 OneKey Card 用户的合作活动。
机会难得,特此回馈朋友们。
再一次告诉各位朋友,如需要OneKey Card虚拟信用卡,早申请早使用,说不定以后申请门槛会提高,针对加密货币国内消费出金、ChatGPT境外账单等,我的独家OneKey Card卡注册推荐链接(邀请码XSYCDX)如下:
微信支付和支付宝全面支持境外银行卡(含Dupay和Onekey card)
Update(2025年11月05日): DEPAY(DUPAY)已出公告说要关闭服务了——Dupay将于2025年11月30日正式停止全部服务并关闭服务器。请还有余额尚未完成提现的用户,于服务器关闭前尽快提现。OneKey Card早已关闭服务。
Update(2024年10月20日): 由于政策等原因,Dupay和OneKey Card卡进入维护阶段,请大家注意自己的账户资金。目前VCard正常充值和使用。
关注支付的朋友可能已经知晓,微信支付和支付宝这两天有一个重大更新,分别全面支持国外或境外的VISA和Mastercard卡(信用卡和借记卡均可)。
我原来在微信支付上一直无法添加境外OneKey card(VISA卡)银行卡,每次都是因为安全原因而被拒。昨天早上我亲测重新添加,输入卡号和有效日期、CVV码后直接即可添加,喜出望外。
日常生活中,测试用它来支付消费,非常丝滑,日常应用场景无限扩大,包括个人商户不支持信用卡的地方也可以用境外卡。微信还很贴心地提示:200元以内消费免收境外卡手续费,超过就要收3%的手续费。满足日常生活足够了。
实际测试发现,不能使用境外卡转账发红包。但是,你可以扫码对方的收款码,可以“支付”的形式把款转过去,这就很香了……
如此一来,USDT和USDC持有者们完全可以使用虚拟卡Dupay和Onekey card来实现境内日常消费。
两者之区别是,Onekey的卡消费人民币支付时费率有点高,接近3%,而Dupay则在2%左右。
总算见到微信支付和支付宝“开放”的信息了,难得的小确幸。希望有更多与世界接轨的信息出现。
朋友们如需要注册两种信用卡,可以根据不同的使用场景酌情选择(早申请早使用,说不定以后申请门槛会提高):
- 加密货币国内消费出金:Dupay注册安装推荐链接(邀请码525694):www.dupay.one
- 针对ChatGPT境外账单等:OneKey Card卡注册推荐链接(邀请码XSYCDX):https://card.onekey.so
Dupay和OneKey Card虚拟信用卡的最新变化
Update(2025年11月05日): DEPAY(DUPAY)已出公告说要关闭服务了——Dupay将于2025年11月30日正式停止全部服务并关闭服务器。请还有余额尚未完成提现的用户,于服务器关闭前尽快提现。OneKey Card早已关闭服务。
Update(2024年10月20日): 由于政策等原因,Dupay和OneKey Card卡进入维护阶段,请大家注意自己的账户资金。
币圈有句话:币圈一天,人间一年。金融业也是如此。之前我关注的Dupay和OneKey Card两个虚拟信用卡的银行卡产品,在经历一段时间的无法正常使用后(主要是美国对加密货币加强了监管),最近恢复正常,并且有一些新的变化。
其中之一,OneKey Card卡在废除原来的老卡号码段后,推出了好几种新的卡,强项是推出了美国优选卡,支持OpenAI的ChatGPT账单支付。也有香港发行的卡号段,主要应用场景是除了支持卡本身的币种消费(有港币和美元两种)外,还支持绑定国内的微信和支付宝等支持人民币消费。
但是OneKey Card卡有额外1.25%的货币转换费,加上本身的充值费率1.5%,整体使用起来,至少人民币消费的费率接近3个点,我觉得不便宜。
Dupay卡在前段时间暂停使用后,网友们一度担心背后的团队是不是跑路了——虽然我一直认为它没有动机跑路(因为它做下去赚得更多),最近终于恢复正常使用了,包括卡号不变,支持微信和支付宝消费人民币,费率等都不变,除了名称从Depay改成Dupay外,它不再支持OpenAI的ChatGPT账单支付……这确实让很多本来是冲着它支持这个应用场景来的朋友失望了。
在我看来,Dupay现在的情况也不错,它实现了将加密货币在国内当人民币消费的目的,比起OneKey Card卡,它的费率更低,汇率更好,总体下来费率可以低达1.8%。
整体而言,目前的OneKey Card卡虽然支付应用场景比Dupay卡更全面,国内国外消费都支持(尤其支持OpenAI账单),但Dupay卡国内消费时没有货币转换费,因此费率更低。两者各有千秋,就看用户们的需求了。
经过前段时间的暂停后,看得出两家产品背后的团队都在认真做事情。OneKey Card卡背后的团队更加强大和知名,但Dupay卡这么多年来的坚持也证明了它的独特生存之道。无论如何,个人需要风险控制,我总是建议朋友们将少量资金存放在这些产品上,如果觉得有风险,两个产品都支持撤出资金。
至于申请以上这些银行卡都需要KYC信息,这是不得已而为之。全世界绝大部分国家在办理与银行法币相关的业务,相关法律都要求客户提供KYC信息,执着于个人信息隐私的朋友想使用与银行卡法币相关的产品和服务,似乎几乎无解。
最后回答一下我为什么关心这类产品,简而言之,和之前关心香港电话卡一样,像OneKey Card和Dupay卡这样的产品,打通了加密货币到法币的通道,轻松支持国外非人民币支付的场景。通信自由和金融自由,这是我非常关注的两个事情,懂的自然懂,不懂的也不必解释了。
朋友们如需要注册两种信用卡,可以根据不同的使用场景酌情选择:
- 加密货币国内消费出金:Dupay注册安装推荐链接(邀请码525694):www.dupay.one
- 针对ChatGPT境外账单等:OneKey Card卡注册推荐链接(邀请码XSYCDX):https://card.onekey.so
OneKey Card虚拟卡快速迭代将支持Apple Pay
Update(2025年11月05日): DEPAY(DUPAY)已出公告说要关闭服务了——Dupay将于2025年11月30日正式停止全部服务并关闭服务器。请还有余额尚未完成提现的用户,于服务器关闭前尽快提现。OneKey Card早已关闭服务。
Update(2024年10月20日): 由于政策等原因,Dupay和OneKey Card卡进入维护阶段,请大家注意自己的账户资金。
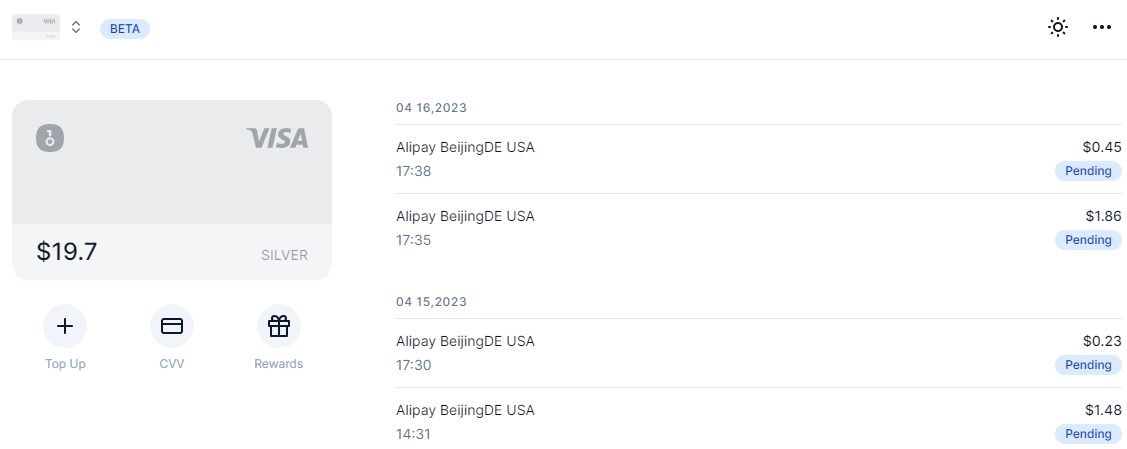
前几天实测了OneKey Card虚拟卡后,发现OneKey Card也在快速迭代。
今天分别用了OneKey Card的VISA卡和Depay的Mastercard虚拟卡各消费几十元,得出的美元兑人民币汇率分别是6.8409和6.8691,看来OneKey的卡汇率有所改善,只有0.4%的差别了,比刚开始公测时差1%要好一些了。
另外,OneKey Card消费小额人民币时汇率不够好,比如上午买一个烧饼3元,扣费0.45美元,相当于汇率6.67,Depay卡倒是没有这个现象,实测发现无论大小金额都一样的汇率。
所以汇率问题,估计还是VISA的问题,可能并不是OneKey Card本身的责任。实测也发现,OneKey Card和Depay一样,消费不占用个人每年的5万美元外汇额度。
官方在社交媒体上说,接下来会开放Mastercard虚拟卡,付款风控也会好一些,甚至提供将现有VISA卡转成万事达的选项,更厉害的功能,将支持Apple Pay. 让国内外的用户都能使用它。OneKey Card甚至还可以直接入金RockFlow炒美股……
对于国内朋友来讲,拥有这种美元虚拟信用卡,其好处一方面是可以实现拥有准欧美信用卡支付像OpenAI ChatGPT Plus等账单,另外一方面是真正实现不拥有人民币,却消费人民币。
这其中的奥秘就是加密货币起了桥梁作用,连接了Cyber朋克世界和传统现实世界。加密货币换成美元直接使用,而VISA和万事达将美元换算成人民币在国内使用,金钱的流动通过加密货币实现了自由流动。
在这些方面,WireX, Ledger Crypto Life, Coinbase和Binance的实体卡或虚拟卡都不如OneKey Card和Depay的虚拟卡好用,那些卡要么需要欧美的ID身份申请并验证KYC,要么需要欧美的地址解除额度限制,或者就不支持绑定微信和支付宝。
目前注册申请OneKey Card需要仍然推荐码的推荐链接,如果你有需要,可以直接使用我的推荐码:XSYCDX 和推荐链接:https://card.onekey.so/?i=XSYCDX
12年前,土木坛子开始关注加密货币的现象和原理——当年的我是多么无知者无畏?如今我更关注它的支付应用场景,毕竟技术还是进步了。
友情提醒,为了安全,不论哪家产品,账号上都不建议存放太多资金。
OneKey Card虚拟信用卡全面实测(和Depay比较)
Update(2024年10月20日): 由于政策等原因,Dupay和OneKey Card卡进入维护阶段,请大家注意自己的账户资金。
前几天,硬件钱包商OneKey也推出了一款虚拟银行卡OneKey Card,看了介绍,基本上和Depay类似,但也有些区别。好奇心驱动下,我将它实测了一下,并和Depay进行比较。
目前只能在网页端申请注册——暂无APP,且只能用Google的账号授权注册登录(可查看官方系列帮助文档)。
注册需要推荐码,可以用我的推荐码:XSYCDX 和推荐链接:https://card.onekey.so/?i=XSYCDX
和Depay一样,支持中国大陆用户,上传身份证和按说明手机自动人脸认证——中心化的银行卡产品都需要做KYC认证,这是合规必须要面临的动作。
此卡使用时并不需要OneKey的硬件钱包。充值目前只支持USDC(目前单次充值20美元起),充值成功即开卡,支持各种主流公链,所以从币安上往钱包里充值手续费基本上每次一美元。
当然,Depay的USDT在BSC的公链上充值手续费可以做到每笔充值1元人民币以内,可以说非常便宜。
OneKey Card刚开始的卡级别都是银卡,月使用费1美元——升级到其它档次的卡后就无月租费了。
USDC充值到OneKey Card钱包上直接转成USD,这里涉及手续费2.1%,以后升级到黑卡,可以降到1.5%。
与此对比,Depay的黑卡充值手续费是0.8%(Depay用户钱包之间转账免费),但Depay的USDT兑换成USD时,有隐性的1%损失……所以总体比起来,似乎这两家推出的虚拟卡手续费整体差不多——但实际上不是这样子,下面再讲。
OneKey Card目前只有VISA的卡,我查了它的BIN卡段,是美国银行发行的“信用卡”,当然这并不是真的具有额度的卡,而是要先充值的预付费卡。
在实际使用时,我发现OneKey Card的VISA美元在消费人民币时,美元兑人民币的汇率比Depay的Mastercard汇率要低1%……所以,目前OneKey Card的卡整体使用成本其实比Depay要高一些。
我也意外地发现,目前OneKey Card的卡段正是Depay要放弃的VISA卡段……
4288373 VISA卡段下线公告:介于4288373卡段的不稳定性,我们已经维护了相当长的时间,期间也不断跟银行沟通但没有得到修复。–Depay官方
毕竟OneKey Card推出虚拟卡才几天时间——Depay推出有两年了,包括网站的稳定性都需要一定时间的打磨。
我成功绑定在支付宝上并像Depay的卡一样在国内使用,但操作绑定微信上支付时总是提示境外卡风险,不让绑定,人工申诉也不行——但网友反馈说他们成功绑定上微信支付了,所以看个人运气吧。
虽然官方说支持Apple Pay,但和Depay一样,我亲自测试Apple Pay上无法绑定此虚拟卡,我国内的iPhone支持英国信用卡。
整体而言,OneKey Card推出虚拟卡,实现将加密货币当成人民币在国内小额消费,是一个好事情,有竞争者的市场会更活跃。
虽然它目前整体上除了OneKey这个运营者更有名气一些,其它方面还比不上Depay的虚拟卡,但是我还是办理了一张体验,就当一个备选方案——当Depay的万事达卡万一无法使用时,人生处处需要Plan B。个别网友们说它绑定OpenAI ChatGPT Plus支付时顺利一点,但我没有亲测过。
你如果想注册一张OneKey Card虚拟信用卡使用或者作为替代备选方案(以防万一,充值少量余额),可以用我的推荐码:XSYCDX 和推荐链接:https://card.onekey.so/?i=XSYCDX
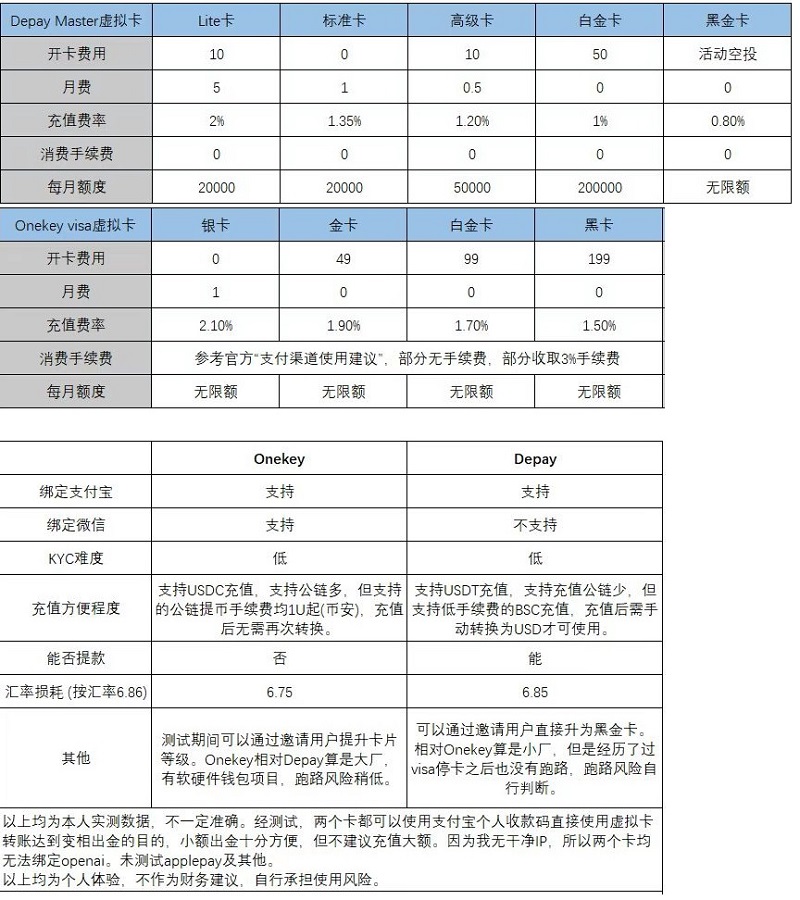 网友@fxxkTheWall做的两种产品对比图。
友情提醒,为了安全,不论哪家产品,账号上都不建议存放太多资金。
Depay虚拟卡国内日常消费使用实测报告
Update(2025年11月05日): DEPAY(DUPAY)已出公告说要关闭服务了——Dupay将于2025年11月30日正式停止全部服务并关闭服务器。请还有余额尚未完成提现的用户,于服务器关闭前尽快提现。OneKey Card早已关闭服务。
Update(2024年10月20日): 由于政策等原因,Dupay和OneKey Card卡进入维护阶段,请大家注意自己的账户资金。目前VCard正常充值和使用。
最近一段时间,我一直在使用上次介绍的Depay虚拟卡应对国内日常生活中的人民币支付场景(国外支付外币自然不在话下),整体挺顺利,当然也有一些具体的小技巧和小情况,总结分享如下。
日常消费中的小商家,主要通过绑定支付宝使用,但是支付宝扫码几笔之后,会遇到不能扫码支付的情况,这是因为有境外银行卡的风控机制,支付宝APP后台联系客服,按要求上传相应的资料后,解除风控后就不再有问题了。
在解决风控后,支持绝大部分支付宝商家的二维码支付(极个别商家二维码收款码不支持Depay,关联了营业执照的商家二维码一般都支持),无论是主动扫还是被扫,200元以下,免收3%的服务费——此费用由支付宝收取,200元以上,就必须收3%的服务费,淘宝上购物无论多少金额都需要收3%手续费,且不支持找人代付。
汇率和同期的中国银行公开的美元现汇买入价几乎一样,我最近得到的汇率都是6.89,而中国银行公布的汇率是6.90。这样一来,人民币7元左右的商品,在Depay里只显示为1美元左右,一下子感觉物价下降了一样。
微信支付上基本只能在官方的几个平台上使用——也就是说小商家的收款码和扫码枪都不支持,比如Q币充值、手机充值(但实测发现电信不支持)、美团外卖、京东、拼多多、转转二手、滴滴出行、唯品会、电影演出赛事票等,也因为这些大平台商家,在微信支付上没有遇到支付问题,网友说其实如果遇到了风控问题,也是类似找客服解除。
当然,也可以在微信支付里面用Depay充值中石油和中石化的加油卡,有车一族的福音。
偶尔会碰到支付时需要输入CVV码,由于每次使用Depay支付其实都要和境外的Mastercard通信,所以支付确认时略有可以感觉到的延迟。
偶尔会碰到用Depay支付不成功的时候,此时支付宝会自动选择其它备用方式支付,如果产生了两次同样的支付,支付宝都会自动把重复支付款原路退回,所以不用担心重复支付的问题。
在微信支付上,使用Depay大额支付也没有问题,至少我朋友有成功例子,可能的原因是解除了风控,再加上平时比较好的用卡习惯,使得大额支付也不成问题。
实测表明,通过Depay在国内消费花费的美元,并不占用个人每年的美元汇兑额度。
总之,通过支付宝和微信支付的加持,Depay在日常小额支付应付日常生活几乎没有问题,有一种实现了在国内使用美元的感觉。
因为此卡是通过充值USDT(目前仅支持BSC链和TRC20波场链)兑成USD(兑换有1%左右的损失,相当于费用吧),然后预存到Depay(预存的时候根据卡片级别不同有一定手续费)的万事达卡里,所以它的意义懂的都懂,它实现了不使用人民币在国内消费人民币的事情,并且合法合规。我和我朋友一致认为,这张卡对国内用户来讲简直就是一个金融创新。
所以,相关朋友完全可以申请一张Depay卡,在日常消费中慢慢养卡,解决以前的USDT冻卡问题,也解决有时需要美元信用卡时的问题——比如注册OpenAI ChatGPT Plus付费等类似场景。
友情提示,为了尽可能控制Depay银行卡自身的风险(有人总怀疑这个卡是骗局,其实人家好好做这个业务有钱赚,没有动机跑路……),建议每次充值预存的金额不宜太大,具体金额由个人决定。
Depay信用卡亲测:从USDT到美元和人民币
Update(2025年11月05日): DEPAY(DUPAY)已出公告说要关闭服务了——Dupay将于2025年11月30日正式停止全部服务并关闭服务器。请还有余额尚未完成提现的用户,于服务器关闭前尽快提现。OneKey Card早已关闭服务。
Update(2024年10月20日): 由于政策等原因,Dupay和OneKey Card卡进入维护阶段,请大家注意自己的账户资金。
更新日志:Depay虚拟卡国内日常消费使用实测报告
无论你在世界的哪个角落,无论你持有哪种法币或加密货币, 支付从未如此简单。
有朋友注册了ChatGPT,想充值ChatGPT Plus会员服务,缺乏可绑定使用的欧美信用卡,怎么解决这个问题?一个可行的方案:
- 安装并申请Depay账号并实名验证;
- 充值加密货币USDT(可向朋友换购或者到中心化交易所购买)到Depay APP钱包;
- Depay APP中开通万事达虚拟卡(VISA卡暂时无法申请);
- 将USDT换成USD美元,再充值到Depay万事达银行卡里,就相当于预付费的万事达信用卡了。
我的优惠折扣注册安装推荐链接(邀请码525694):www.depay.one
或者扫描下图中优惠折扣二维码安装注册:
以上申请办法实际上很简单,先到网站下载APP,安装后简单注册,上传身份证,并录制一段小视频,大约5分钟后即可通过KYC/AML反洗钱程序。
然后通过USDT-TRC20(波场协议)或BSC链方式充值,打开Depay APP选择钱包选择USDT,点击充币就有TRC20协议和BSC链的地址,可从币安等交易所或者朋友转相应USDT(至少5 USDT起)到钱包内,几分钟即可到账。
接着就可以申请Depay万事达银行卡了,有各种不同的套餐方案,建议可以选择0元开卡套餐,月租费用和手续费可能高一点,反正未来有需要时可以随时升级服务。开通万事达银行卡后,USDT内部兑换成USD,再充值到自己的万事达卡内就可以消费了。
申请账号并开通万事达银行卡后,也可以让已经拥有此卡并有资金的朋友内部转账到自己的卡上,就可以瞬间实现支付ChatGPT Plus会员等服务。
Depay据称是一家为个人解决加密货币多场景应用的英国企业,持有美国MSB牌照,并接受Fincen(金融犯罪执法局)的合规监管,具有明确、合法的运营主体,满足金融监管规定的资本金要求、信息安全要求和KYC/AML标准。
Depay支持USDT加密货币,内置英镑、欧元和美元电子账户,可自由进行英镑、欧元、美元等法定货币与USDT的交易和转账——解决加密货币与法币之间的出金入金问题,杜绝传统加密货币出金黑钱冻卡现象,畅享无国界电子货币支付。支持USDT稳定币这个桥梁,也就相当于支持包括BTC、ETH等在内的所有加密货币。
实际使用中,有以下几点总结:
- 这家公司的业务主要针对中国大陆用户的需求——欧美用户不必使用此产品服务,它的注册过程中也明显是为中国用户准备的——中文服务和支持身份证实名验证。
- 它本身有一定手续费等服务费,USDT兑换USD产生1%左右的利润,充值USD美元等法币到万事达卡有1%左右的手续费(视不同的卡片套餐而不同),还有每个月不等的一点点月租费,所以它的盈利模式清晰,业务有利可图。
- 此美元外币预付信用卡在国内人民币支付场景中,可绑定微信和支付宝(支付宝本身另外收3%手续费,较坑)、京东,支持京东购物、中石化/中石油加油卡、美团外卖、滴滴打车、Paypal、天猫国际版、Q币充值、拼多多、猫眼电影票赛事、唯品会等知名交易服务,但线下商超支持的机会不多,所以存在不完美的地方。
- 但作为一张日常消费替代卡,它实现了加密货币到人民币支付的无缝使用(国外支付就更不在话下),有较大的意义,更是方便了像上述支付ChatGPT会员等需要欧美银行卡(信用卡)支付的相应服务场景。此外,苹果手机用户也可以用此万事达卡号和一个美国家庭地址(自行找一个)开通美国Apple ID使用美区应用市场APP STORE,实现以前不能实现的事情。
- Depay虚拟银行卡推出已有两年了,相信未来此类银行卡会越来越多,也会越来越好用——除非欧美金融监管政策有大变。
- 潜在风险方面,考虑到Depay这种小公司产品,为了把控个人整体资金安全风险,建议每次充值到Depay上的金额不宜过多,即使它将来万一因各种原因关闭运营,也不至于损失过多——但Depay是欧美合规金融服务,理论上不会没有底线。
因为众所周知的原因,为了国内外资金流动自由,有此需求的朋友可以先申请开卡再说,毕竟这种好玩的东西目前并不多见,你懂的。
发现一个微信套现信用卡的漏洞

要说我的微信公众号,很早以前就已经有打赏功能了,但这个东西纯粹是一个聊胜于无的东西,没有什么读者会打赏,也不可能指望它会带来多少收入,这不是我写作的目的。
我无意中用自己的微信号打赏自己,然后选择付款的时候,发现可以用信用卡支付!好玩的事情就发生了。信用卡打赏一周后,微信公众号自动将打赏收益转到我的微信零钱包里,就可以直接提到银行卡里取现了。
整个过程相当于拿信用卡套现了!唯一的手续费是微信零钱提现到银行卡的时候,有千分之一的手续费,考虑到像我某张信用卡本身还有千分之三的积分返现(相当于1000元消费返现3元),不但不花手续费,反而还能赚千二的返现。
当然,套太多的金额不现实,因为每一次打赏的最大金额是256元,虽然可以多次,但也许太多次了,微信系统会用大数据发现?甚至封杀公众号的打赏功能?
将这个小事情分享出来,决非鼓励大家去这样套信用卡的现。我估计腾讯的开发人员也知道这个事情,但它们本身不差这点信用卡打赏时给银行的手续费,而真正能利用这个“漏洞”的人只有公众号的主人自己,而且你也无法大额套现。
我只是偶然发现微信公众号的这个漏洞,觉得有点意思,满足了一下我的好奇心,毕竟通常我们抓不到这些收买了顶级程序员大厂的漏洞。
生活不容易,美国运通信用卡给了我600英镑
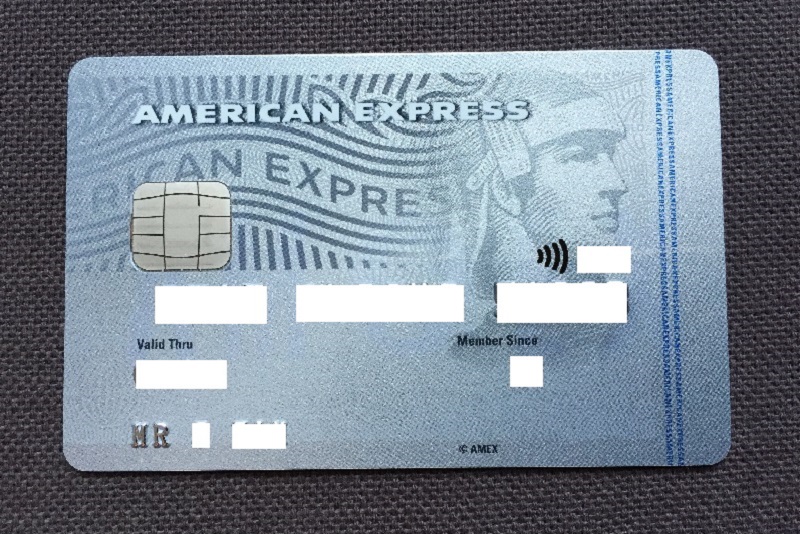
突然发现,我的美国运通信用卡里多出来一笔负600英镑款项。细看这笔钱,原来是过去一年信用卡的消费返现发放给了我。这种二话不说的方式简单粗暴,我很喜欢。
感觉像一笔意外之财一样。600英镑,差不多能买一个苹果手机了。早在去年,受 @justyy 的安利,我办了这么一张信用卡,刚开始给的额度只有2400英镑,慢慢使用升到了15000英镑,绝对够用了。
美国运通卡的好处之一就是返现,每次消费,能返现消费额度的1%到1.25%,刚开始三个月是5%——但封顶为100英镑。另外就是推荐别人申请开卡,双方各有25英镑返现。没想到一年下来,我也得到了600英镑的返现。
一年用起来,我也喜欢运通卡的另一个特点,在网上使用起来非常顺畅,我有时候用英国其它银行的信用卡购买机票时,经常会遇到因为安全问题而支付失败。英国银行系统我觉得不够人性化:安全得已经无法使用。每每这种时候,运通卡简直通行无阻。
当然,运通卡的缺点也很明显,接受程度要差一些,毕竟欧洲信用卡还是VISA和Mastercard的天下。另外一点,我的这张运通卡消费外币的时候会有外币转成英镑的3%手续费,够黑。
通常,偶尔我家领导让我去超市买菜时,我都是不看菜价的,我不愿意为这种生活琐事算计得过细,有这时间和精力,我可能赚都赚回来了。这就所谓的:捡钱不如赚钱快。但是,像信用卡返现这种一劳永逸的方式,我还是乐意的,反正用其它信用卡也是用。
按1%的比例,600英镑的返现相当于过去12个月消费了好几万英镑(有一部分是给亲朋好友代购产生),我才发现为什么钱包总是空空如也,赚的钱总是不够花。不是很了解我的朋友总以为我不穷,其实我真的穷得响叮铛。在资本主义国家的英国,就是那么点工资,饿死不至于,但想发点大财,是难上加难。
日常生活上的财务问题,我个觉得不外乎“开源节流”四个字。我得好好想想怎么做好这四个字,“节流”看来是难了,只能好好“开源”了。孩子们慢慢长大,自己的小家也还没有彻底稳定下来,我是该好好想想了。也许这就是我提前遇到的中年危机?
这话题太沉重,我本来是说一下信用卡的返现。好吧,在英国的朋友如果想申请这个信用卡,可以通过我的**推荐链接申请(点这里)**,开卡后你会立即得到25英镑——这几乎是我所知道全英国最好的返现信用卡了。
谈感情伤钱,谈钱伤感情,祝你生活幸福。关于“开源节流”,你有什么看法呢?欢迎留言评论分享。
一个鲜为人知的信用卡使用技巧:信用卡额度使用率
之前在介绍“为什么要用信用卡”的时候,我提到过个人信用分数的问题。如果不好好使用信用卡,可能会给个人信用带来极大的负面影响。
所谓合理使用信用卡,除了按时还清信用卡欠款外,还有一个可能99%的信用卡用户都不知道的问题:信用卡额度使用率(credit card utilization)。不注意这个问题也会对个人信用产生负面影响。
所谓信用卡额度利用率,是指账单日后,信用卡发卡机构给个人征信机构上报的信用额度利用率。比如,小王的信用卡A,有1000元信用额度,最近的对账单上显示他因消费而欠银行500元,那么信用额度利用率就是500/1000=50%。
如果他还有另外一张信用卡B,额度2000,对账单显示他需要还款600元,那么信用卡B的信用额度利用率就是600/2000=30%,同时,信用机构还会给出小王所有信用卡的总信用额度利用率,也就是(500+600)/(1000+2000)=36.7%。
信用机构会依据信用额度利用率,来评估用户的信用分。信用机构的逻辑是这样,信用额度利用率越高,说明该用户信用越差。因为该用户对信用卡额度越依赖,相应的全额还款风险也就越高。进而言之,如果该用户继续申请其它信用:比如贷款或申请新的信用卡,那么银行就会觉得风险比较大。
这个逻辑其实与信用卡银行本身是互相矛盾的,银行应该希望用户在额度范围内用得越多越好,只有那样,银行才能从商家那里收到更多的信用卡刷卡消费手续费——这才是银行开办信用卡的最大利润动机。
事实是,欧美信用机构以及中国央行个人征信都将信用卡额度利用率纳入个人信用分计算体系。因此,信用卡用户只能遵守这个规则。幸运的是,信用卡额度利用率对个人信用的影响是暂时性的。
既然信用卡是用来消费,信用卡额度利用率又越高越不好,那么信用卡额度利用率保持多少为佳?综合各方面的信息,通常建议信用卡额度利用率保持在10%-30%之间,是一个最佳的区间。
这是不是说,小王那张1000元的信用卡在本账单周期内最多只能用300元?不是。信用卡可以在信用额度内随便使用,只要在账单日来临之前,部分还款,使信用卡消费欠款控制在10%-30%以下即可。长期来讲,不要轻易注销信用卡(尤其是最早开通的信用卡,除非年费相当高)、提升所持有信用卡的信用额度也能降低信用卡额度利用率。
假如小王消费了800元,这是80%的信用卡额度利用率,只要在账单日之前还款600元,那么账单上只需要还款200元,银行上报给信用机构的信用卡额度利用率就变成了20%。这个办法对于一些返现优惠信用卡尤为有用,用得越多返现优惠越多,同时又不因信用额度使用率太高而损害个人信用积分。
显然,信用卡额度利用率为0,即账单日前全部还款或者根本不使用信用卡,这样的信用卡额度利用率也不好,因为那样的话,信用机构觉得你都没有信用使用记录,何来良好的信用?
明白了信用卡额度利用率,你也许就应该注意这个事情。国内居然还有专业的信用卡套现公司,专门帮助信用卡用户套现,如果不注意信用卡额度利用率,这其实是一件很损害个人信用的事情。