利率下调使我房贷每月下降了近千元
前几日,也就是9月25日,我特别关注这个日子。那一天,我查询发现我的房贷利率真的降下来了,从之前的LPR+83.5个基点,降到了所谓的“相应期限LPR利率”,也就是LPR+0个基点。这么一算下来,即使按现在的LPR 4.3%来算(目前最新的五年期LPR是4.2%),每个月也减少了小1000元的房贷费用。
年初各种房地产市场“利好”消息不断,降新房贷的利率,降首付比例,降中介的手续费,大家一厢情愿地希望:要是真降存量房贷的利率,才是真利好。可是对银行来说,到手的肥肉还会吐出来吗?之前买房的人已经和银行签订了贷款合同,银行即使不降存量房贷利率,本身也没有什么不妥,契约精神对双方都是需要的。
可没想到,越来越多的人提前还房贷,甚至通过擦边的方式,用更低利率的经营贷款置换高利率的房贷。银行业应该算过一笔总账,与其看着高利率的存量房贷规模越来越少,还不如顺势而为“让利”,把存量房贷利率也降低一些,减少提前还贷的人数,这样总体来说银行还可以保住利润规模,而且能响应国家的政策,释放利好增加存量房奴们的消费能力。
总体来说,银行和房奴们双双受益。像我这样的房奴,没有花费任何力气,每个月的房贷就节省了不少。
其实,中国的房贷利率相比欧洲来说,一直算比较高的。我2018年高位接盘买房时,利率是5.6%左右,同学在比利时同期的房贷利率只有2%左右,而且还可以增加装修贷款——因为银行觉得装修后更能提升抵押房产的价值。
但我预判中国长期利率要下降,优质客户借贷越来越容易,所以在2020年房贷利率可自由选择固定利率还是LPR浮动利率时,毫不犹豫地选择了LPR浮动利率。因为我觉得中国经济体量上来后,未来的增长速度不会还像以前那么快,也就是说各行各业的整体利润率只会下降。
《国富论》揭示过,银行利率的上限是社会平均利润率,那么在可见的将来,中国银行业的存贷款利率也只会下行,因为各行各业的利润率在下降。大家可以研究党的二十大报告,报告里“高质量发展”五个字也说明了这一点——速度难以快起来那只好提升质量了。
与之对应,这几年不断下降的存贷利率符合我的预判。只是没想到,在我选择LPR紧跟下行利率后,今年还能被动享受银行主动下调存量房贷利率的利好政策。虽然此次银行业的出发点应该是自己利益第一,而不见得是房奴为先,但存量房奴们确实受益了,双赢的事情皆大欢喜,何况人性本就是自私的。
赚钱如此难的今天,省钱也是赚,你的房贷下降了多少呢?赶紧去查一查吧。
一个人的命运要靠什么?
昨晚轻微失眠,原因是看到前东家的一些新闻后思绪万千。
这家房地产企业终于也撑不住了,年销售额过千亿却连2000多万美元的债券到期利息都无法支付了,不管是否是真的没有钱支付了,综合前几天的一些小道消息,这个事情都说明了背后的情况可能不容乐观。何况有些谣言向来是遥遥领先的预言……
无论是于公还是于私,但我还是希望前东家最好能挺过这一关,整个社会层面上的经济环境受不住再这么折腾下去了。
6年前在房地产高峰时期我曾加入这个行业,然后2年前正式离开这个行业。现在回想起来,刚进入这个行业有点像1949年加入国军,离开时则碰巧有如在泰坦尼克号撞上冰山沉没前坐上救生船。真是世事难料,时运难测。
一个多年世界500强企业,有一种说倒就倒的感觉,整个企业似乎也没有做错什么。说到底,赛道环境日益恶劣,安全储备不够,也没有经历大周期的考验,我们都没有经历过。老板们在高歌猛进的时候,豪言壮语,以为无所不能,浑然不觉这一切主要是拜时代所赐。
我们大部分人其实是“随机漫步的傻瓜”。随机漫步中,有些人方向幸运走对了,有的人方向不幸走错了,但若把成果全部归功于个人卓越的能力的话,就有些不自量力了。有一句话大家耳熟能详:选择大于努力。大概就是这个意思吧。
记得两年前,前东家创始人引用了一句名言鼓励员工:征途漫漫,唯有奋斗。现在想来,先别说个人的力量本身很渺小,往一个错误的方向奋斗,很可能就是开倒车加速灭亡。
无意中,查看了几家不同行业/赛道代表性企业/产品最近5年来的股价/价格,分别选取了:
- 石油化工:中国石化
- 房地产业:碧桂园
- 互联网络:Google
- 科技制造:苹果公司
- 人工智能:英伟达
- 加密货币:Bitcoin
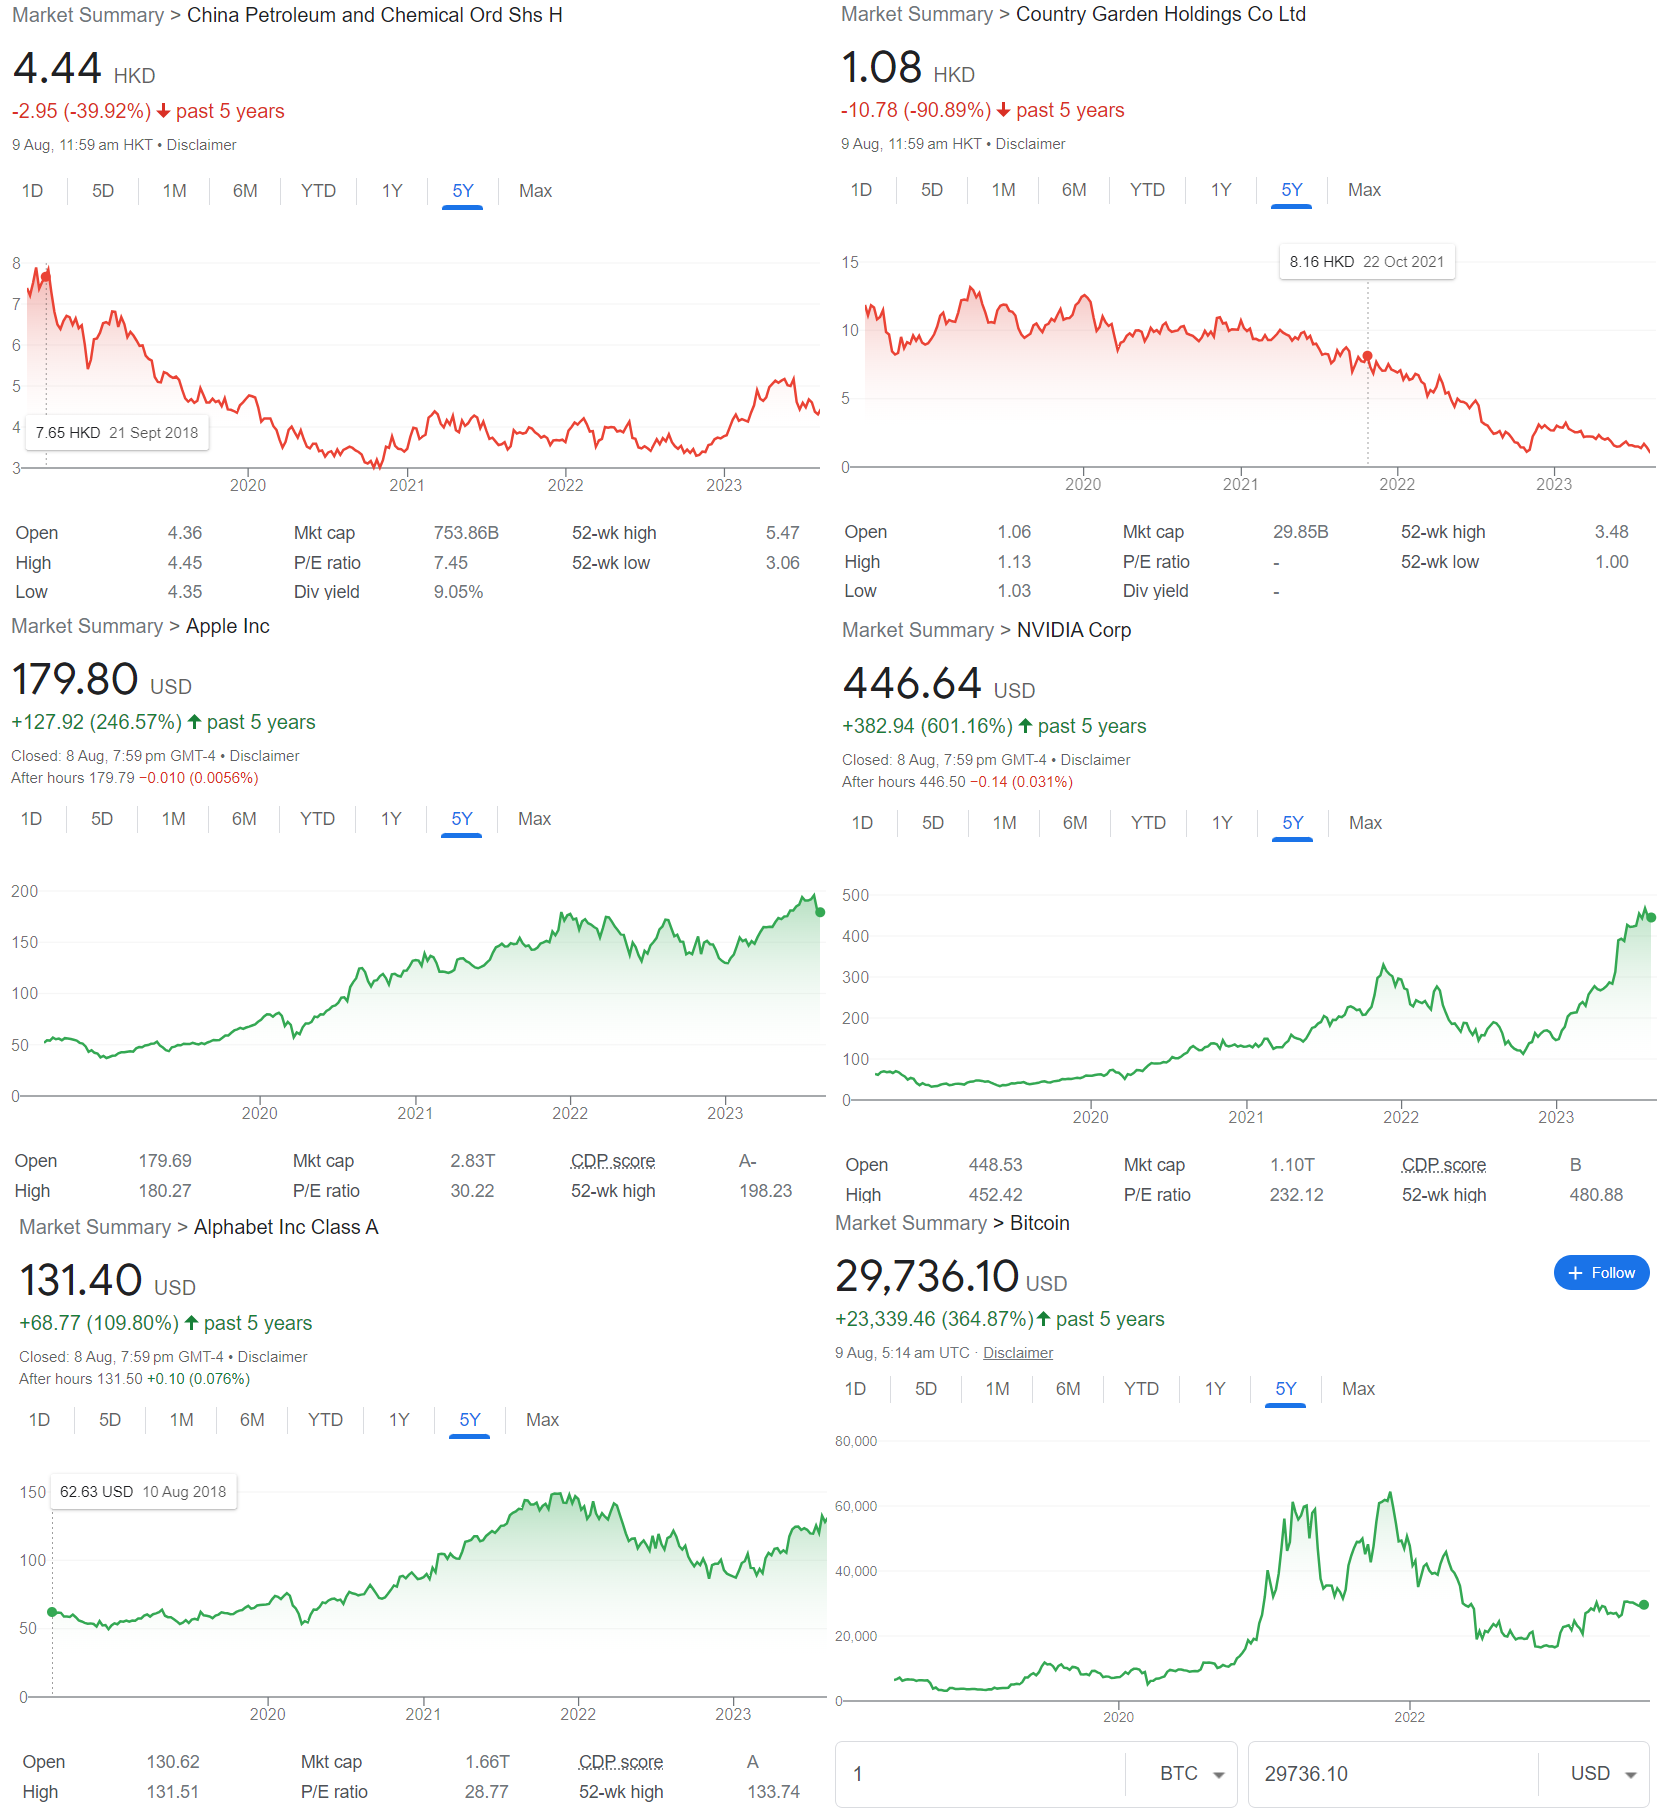
数据显示,前两个股票价格不是亏一半就是快跌完了,哪怕是与大家日常生活息息相关的石油行业,初看实在有些匪夷所思。而其它四个股票或产品的价格,比如人工智能生产显卡的英伟达5年增长了4倍,哪怕是人们印象中高波动高风险的Bitcoin都增长了3.6倍。
这或许也说明了选择大于努力吧。想到这里,脑海里回荡着长者的一句人生经验:
一个人的命运啊,当然要靠自我奋斗,但是也要考虑到历史的行程。
又到每年专家们预测未来的时候了
又到一年伊始,不少机构和智库就开始放出一年预测,毕竟人们总是很喜欢往前看,而把过去的事情忘记,也很少有人回顾过去一年那些曾经作出的预测。
看到有人分享中金2022年所作预测的复盘结果:10个预测错了9个。随口预测明天下雨的概率都有50%,他们这些分析师的预测成功率,简直就是非常成功的“反指”(反向指标)。
我感慨:看着精英群体,实则草台班子。这几年,我也越来越对这些专家、精英的水平不敢恭维,具体一点就是这两年的的经济和医学领域,一次次拙劣的表现,让他们逐渐丧失了公信力。
诚然,预测未来是很难的,很多预测模型都是“垃圾进、垃圾出”(Garbage in, garbage out)。谁都没有上帝的视角,未来受到的干扰因素又很多,哪怕是对于过去的数据和信息,预测者也掌握不够。
针对2008年全球经济危机,听说英国女王写信质问经济学家们:你们怎么就没有预测到这样的危机?经济学家们说,我们平时搞的模型没有全球这么大。
在《灭火》一书中,身为时任美联储主席的作者伯南克也指出,大部分经济学家和政客们没有察觉到系统性风险,就更难预测未来的走向。这些经济学家们也确实不掌握政府全局层面的核心数据,预测的基础条件都不具备。
在某些地方,对未来的公开预测还受政治影响,专家们哪怕是真实的想法,也要考虑到政治因素,但客观规律未必会受政治影响,从而导致专家们的预测与未来的事实大相径庭,到头来受害的还是相信预测的人们。
我们应该尊重知识和客观规律,预测也不是不可以做,毕竟凡事预则立,只是面对那些草台班子一样的精英专家们所做的预测,不必那么认真对待,他们完全可能是错的,迷信他们,不经过自己的思考分析,被收割了也就不必怨天尤人了。
2022年度投资总结:从前误把运气当实力
总结一下过去一年里关于钱的事情。
过去的一年里,总体来说整体账面亏损60%以上,这个幅度和2022年度马斯克的TESLA股价70%下跌幅度、Cathie Wood的ARK ETF基金65%亏损比例差不多。主要原因是俄乌战争、新冠病毒疫情和全球大通胀环境下,美国的美联储美元加息,使得美元走强,一石激起千层浪,直接导致其它资产价格都下跌,尤其是前几年美联储放水带来的泡沫,都被刺破了。
与亏损形成对比的是,个税缴纳记录显示,今年个税纳税总额已经超过6位数,为历年来最高值——估计以后也难以重现了,不经意间给国家做了一点点实际的贡献。这其中的原因纯属偶然,并不是个人常规收入有了提高,而是因为人才引进的优惠政策,单位给了我一笔钱购置房产,这个偶然所得收入交了一大笔所得税。
一年来的整体亏损,也让我有了几个比较深刻的收获。
- 大环境好的时候,不过是我们运气好,赚了钱误把运气当实力。如今的大环境不太好,再高的技巧都显得那么苍白,从倒闭的投资机构到破产的个人,发现大部分人和机构也不过是草台班子,哪有什么专家和大师?别人的意见都只能参考,更多的核心东西需要自己学习领悟,心存敬畏。
- 今年实践了一些短线操作,收获总体还可以,但其实很累,没有成交的时候,风险厌恶型的我睡眠都受影响,心力受此牵挂,就会影响到其它更有意义的事情。虽然经历了一些小周期,心态得到了一些锻炼,但心态的锻炼永无止境。每每看到总体上一次次的亏损,每一次都是对心态的煎熬,好在还是能调整好心态,把它就当作一个数字,感觉那不是钱就是了。
- 以前没有关注大周期,但关注大周期,总体更轻松一些,它不必消耗那么多的心力。从以前研读的《随机漫步的傻瓜》,到今年的《灭火:美国金融危机及其教训》,我终于试图去理解更宏观的大周期、风险管理和资金的安全性、流动性、便利性等。阅读的收获是经常感慨:昨天的自己是如此单纯、无知甚至幼稚。没有什么事情比提高自己认知更能带来满足和愉悦感了。
- 财务上的亏损,再叠加这一年的疫情,我也终于放过自己,对成功、物质的执念进一步降低。事实上,以前赚得多,花的也多,现在赚得少,少花一点,生活也没有受到太大的影响。这得益于我对物质生活的要求越来越低,就像一个清教徒一样,勤俭节约。在这方面整个人的心态也因之受益,轻松了不少。至少观察到很多财富很富有的人,他们高压力下的生活质量并不是很高,而我更关注个体的真实感受。
这就是整整一年以来,虽然账面上带来了极大的亏损,但是我的精神世界更富有了,就当“失之东隅、收之桑榆”吧。
《灭火》读后感:狂热、恐慌、溃败
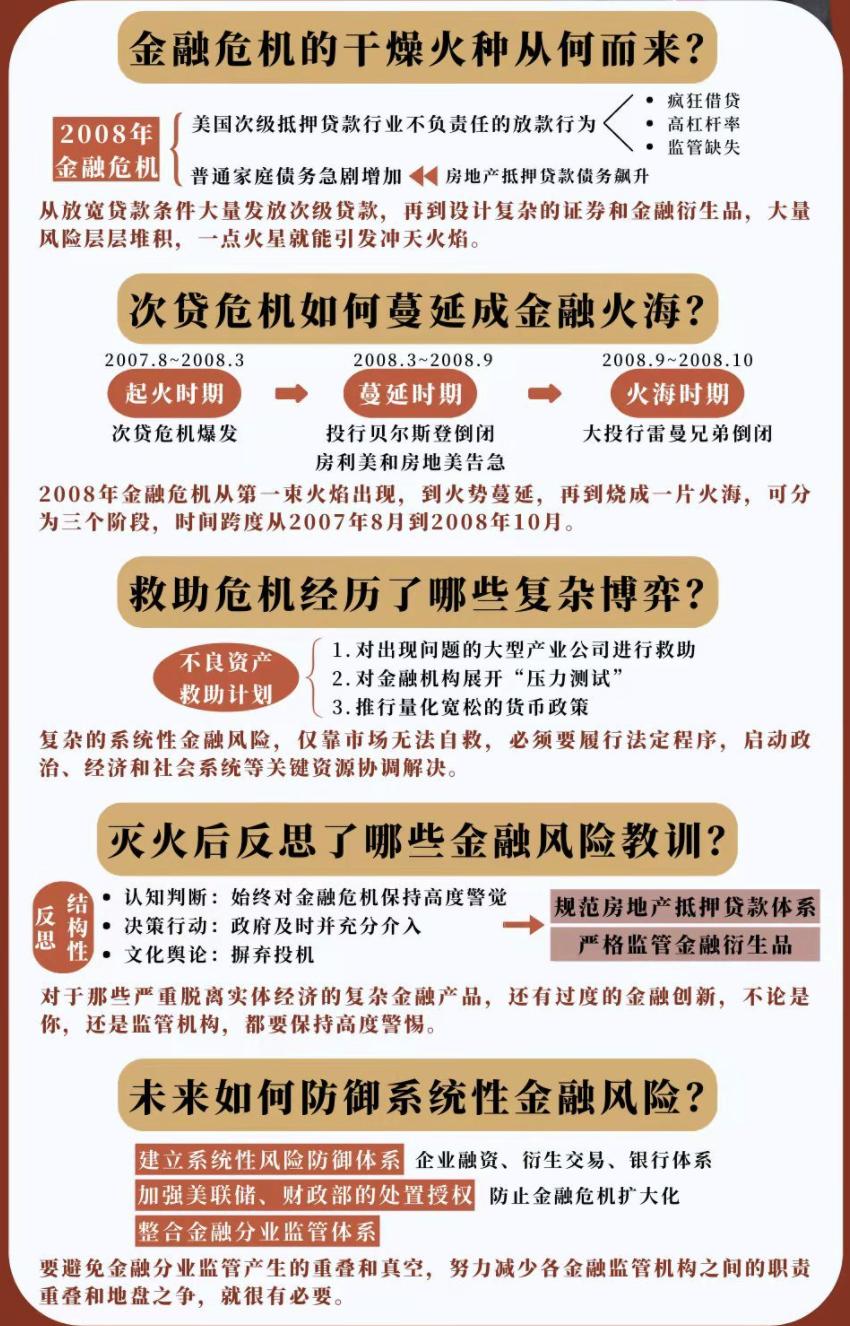
花了点时间,把《灭火:美国金融危机及其教训》(英文版:Firefighting: The Financial Crisis and its Lessons)一书读完,网上有总结得比较好的思维导图,如上图所示。除了这些内容之外,我读完后多少也有些想法,总结如下:
- 经济危机(或者叫金融危机)一定还会出现,上世纪30年代的算第一次大规模经济危机的话,2008年算第二次,书中作者把它称之为Great Depression 2.0,也许第三次和前两次不完全一样。历史不会简单重复,但经常押韵。
- 因为金融天生天然就是脆弱的。现代金融建立在信用基础之上。金融机构经不住挤兑,虽然现代银行有央行充当后盾。而绝大分部并不理性的人群,一旦对金融机构产生不信任,金融机构信用出现问题后像传染病一样快速传播,引发挤兑,形成恶性循环。尤其是在传统受监管的金融体系之处,像影子银行和非银行性质的金融机构,这种问题会更加严重,玩弄金钱,缺乏监管,人性之恶一定会把资金玩到资不抵债。
- 所有的金融危机都是遵循“狂热、恐慌、溃败(mania panic crash)”这样的三部曲模式,但人们包括金融业从业者和政客们,常常会错误地认为当前的状态会持久不变,无论是在狂热还是溃败的状态中,所以看不到狂热之后风险即将来临,也看不到崩溃后,春天总会到来。
- 人们一般认为机构和公司一旦大到一定规模,就会“大而不能倒”,但还是有些大型机构和企业倒闭了。真正的问题不是大而不能倒,而是因为大型机构与其它企业的关系太错综复杂,牵一发而动全身,美国是考虑到这个系统性因素,才出手救市,但救也会让这些企业机构付出代价。
- 美国对传统金融机构之外的监管并不到位,这有其九龙治水分散权力机构的原因。尤其是在歌舞升平的时候,政府机关并不愿意去碰难题,再加上民主体制下的低效率,导致该管的事情未能未雨绸缪,也就不能预防系统性风险出现。即使经历2008年次贷危机后,作者认为美国的现状也只是在预防上好了一些,如果危机再次出现,未必有相应的资源去灭火。
- 金融业天生就贪婪,这本身没有对错。那些风险投资机构、投资银行业,会利用自己的资源去游说政策制定者,影响相应政策的出台,这也很可能将危险化整为零,从而慢慢积累到某天爆发,因为风险并不是完全消除,只是暂时避开了政策的监管。而人们经常是短视的,对眼前利益关注多于长期利益。
- 投资银行、风投机构从业人员可能是这个世界上最聪明的人,也可能是掌握信息相对全面和快速的人群,但他们并不总是靠谱——万万不可迷信这帮人。书中提到的大投行、金融机构,都有遇到问题而无法收场的例子。究其原因,还是金融机构从业人员贪婪的本性使然,高利润的另一面是高风险,加过高的杠杆,缺乏足够的缓冲弹药,想赚尽市场上的每一块钱,到最后难以善终。
- 系统崩溃并不是一夜形成。它的爆发前期已经就有征兆,也一定有一个风险积累时期。能够在这个风险积累的时间段里就觉察到苗头的人才是最厉害的。这个事情上,像香港的李首富,早在2016年,就以他多年的商业嗅觉,认为中国大陆的信用泡沫比较高,于是他退出了中国大陆的房地产行业,从而避免了这几年的房地产衰退。
- 适当地让企业倒闭,像新陈代谢一样,淘汰那些不合格的参与者,是一个正常的资本市场,否则就像基督教里没有地狱一样,做恶的人得不到惩罚。
- 人类的天性会过滤掉自己的记忆,忘记过去的痛苦,回忆以前的美好。因此,我们即使知道这些教训,该犯的错还会再犯,我们个人无力改变历史的轨迹,但有智慧的人应该知晓这些规律,在历史洪流灾难来临前,就已经尽可能避开了它的危害。
读史可明鉴,知古可鉴今。对于经济学也是一样,2008年的次贷危机的确是一面好的镜子,让我们从中反思这些教训。
附个人在书中的高亮内容:
These vulnerabilities were allowed to fester by America’s balkanized financial regulatory bureaucracy, a hodgepodge of agencies and authorities and regulations that for decades had failed to keep pace with changing market realities and rapid financial innovations.
These problems did not seem pressing during the boom, when the financial system appeared unusually stable, conventional wisdom held that home prices would continue to rise indefinitely, and many in Wall Street, Washington, and academia believed that serious financial crises were a thing of the past.
勇气、现金、耐心
经好友邓博士推荐,最近在读《Firefighting: The Financial Crisis and its Lessons》一书,中文版《灭火:美国金融危机及其教训》,由前美联储主席本·伯南克等人撰写。
我本人亲身经历过2008年次贷危机引发的金融危机。《灭火》一书的作者从掌管世界头号强国金融体系的高度和深度,回顾了这次事件的前因后果。虽然我也在资本主义国家待过近十年,但我并不太了解它们的金融体系。本书为我填补了这个空白。
原来美国的金融监管体系也是多龙治水,十分松散庞大,因此对于系统性风险预见和采取行动并不足。作者们作为前美联储主席和财政部长等高官,也承认没有预见当年的次贷危机带来的金融危害会如此之大,就像前英国女王问经济学家为什么不能预测到金融危机一样。
虽然身为真正的资本主义国家,美国在出现如此大的金融危机后,还是由国家出手,往资本市场注水救市。因为危机太大了,达到了不救不行的地步,不救的危害比救的负面作用更大。这令我想起多年前邓公所说的,资本主义也有社会主义,社会主义也有市场经济。
而人们对风险的敏感度是会随着稳定期的增长而变低,以致人们以为金融危机已经是过去的事情而不会再次发生,这一点连主流经济学家和政府官员都深以为然。然而,经济周期中的金融危机一直都存在,就像人的死亡一样,一定会来,只是不知道何时来。
而金融体系天生就具有脆弱性,稳定的时候看起来很稳定,一旦信任受损,开始挤兑银行金融机构,金融危机会以人们想象不到的速度快速曼延。
记得最近这二十年来,中国的房地产市场一片高歌,人们想方设法加杠杆创造信用泡沫。全民都认为房价一定会一直上涨,这使得人们努力借贷购房,为房产增加了太多的金融属性。我们现在看到了它的泡沫,一些杠杆过高的购房者也慢慢为此付出代价。美国的次贷危机中,人们已经为此付出了代价。
“As long as the music is playing, you’ve got to get up and dance.”
音乐响起,你就不由自主地站起来跟着众人跳舞。有多少人会理智地分析,是不是该随着音乐起来跳舞?这其中是否存在风险?
但我们的确不能精准地预测风险何时到来。因此,高盛公司永远都锁定600亿美元作为流动资金,应对危机出现的时候,因为危机时候,流动资金为王。
两年前,我读《随机漫步的傻瓜》,真正领略到黑天鹅事件中危机意识的重要性,它一定会来,那是我第一次在金融知识方面受到强烈的震撼。这一次,我又一次受到震撼,我们要如何应对危机出现?那就是:勇气、现金、耐心。
- 勇气:历史不会重复,但会押韵。金融危机它一定会来,勇敢面对它的到来。而在泡沫高涨时,果断卖掉一部分高价资产套现。
- 现金:务必保持一定的现金作为危机来临的缓冲包,甚至购入廉价优质资产,也避免危机时贱卖资产。
- 耐心:以上大的经济周期跨度一般会比较长,要保持足够的耐心来等待它的高峰与低谷出现。
朝闻道,夕死可矣。
加息新知
叙事不妨细致,但是结论却要看远不顾近。 –黄仁宇

昨日无事,查看了一下美国今年到目前为止的CPI年度增长率,数据为8.6%,可以理解为通货膨胀率。这个数据表明了什么?
查阅了一下历史数据,在美国过去110年的时间内,比这个数据高的年份有11次,除了70年代石油危机有5次,其它6次都是两次世界大战前后……如此高的CPI年度增长率不是吉祥信号。
而目前美联储今年数次美元加息到现在,才不到2.33%,在上世纪80年代初期利率高达20%。可预料美国接下来还有狠狠的加息,直到把通胀打下来,或者它自身的经济衰退得无法承受才不得已停止加息。

美元加息,美元资金走强,其它大宗资产行情就难说好。所以,每次加息后,全球股市都相应以下跌作为回应。
而过去三年美国股市给人一种长牛的现象,对应的正是美国在疫情之后的低利率,开动印钞机,全球大放水,美元走弱的情况下大宗资产价格上扬,给人一种与实际经济水平不匹配的错觉。
以前确实没有注意到货币利率对资产价格产生影响的事情,现在发现第一经济体的货币加息居然会产生如此大的影响,并且它是在更大一个周期的尺度上发挥作用。
朝闻道,夕死可矣。以后要多关注这方面的新知。
新独角兽公司告诉我们什么?
前几天胡润研究院发布了“2022年中全球独角兽榜”,好奇心驱使下,我看了一下这份报告,发现有点意思。

首先,解释一下独角兽的意思:
英语:Unicorn,是指成立不到10年但估值10亿美元($1 billion)以上,又未在股票市场上市的科技创业公司。
我个人对它背后的理解不只是上面的意思,这些独角兽公司能快速突显出来,表明了世界的前沿技术、领域、方向。在自由市场上,资金和人才是聪明的,它会流向最能产生出未来价值的地方。
从全球前十大新独角兽公司所从事的行业来看,它们分别是:
- 社交媒体
- 航天
- 金融科技 (4家)
- 电子商务
- 区块链
- 大数据
- 数字科技
分别覆盖了娱乐、航天、金融、电子商务、区块链、大数据、数字科技(我个人把京东理解为电子商务),除了航天以外,这些领域基本上都是IT和金融相关,要么与网有关,要么和钱有关。
尤其是疫情时期,人们的日常生活,越来越离不开网络(终点站:元宇宙)。与之相伴,也离不开金钱流动——所以金融历来都是热门行业,几乎所有的互联网公司都有金融业务,一存一贷,差价利润就出来了。
相反,那些传统领域,没有独角兽公司出现。考虑到疫情才三年,我相信未来医疗生物生命科学领域也会出现独角兽公司。
这样的统计结果,对我们的启示是什么呢?尤其是年轻人,如果在这些领域有兴趣,可能是未来更应该从事的首选,它们大概率上代表了未来相当长一段时间内的趋势。哪怕是大环境不太好的当下,它们依然表现出了相当好的业绩,并被资金和人才所看好——当然他们还缺乏穿越牛熊周期的考验。
借用博主王川的一句推文来讲:
生活就像在海上玩趴板 (boogie boarding) 一样,不是说越努力就越开心,而是要尊重和顺应波浪的方向。逆势越用力越容易受伤,顺势则可以天天躺平。
我并不是说传统行业不能再从事,那些体量庞大又与人们日常生活相关,并经历过大周期的行业,依然有从业的机会。只是我认为,人生短暂,应根据自己的实际情况(天赋和客观条件)尊重和顺应时代波浪的方向,躺平可能有点夸张,但至少事半功倍的概率会大一些。
被催更的假期
 2018年某公司的月饼礼盒:去哪儿都才员(团圆)
某位热心读者朋友留言:
坛子最近不更(新)了?
我一查,确实好久没有更新日志了,基本上暑假一开始,我就停更了,网友这一问,搞得我倒不好意思了,然而我并没有义务保持更新,我好几次想把微信公众号之类的注销算了……
整个暑假,开始时候,我去杭州待了一周,之后又带上孩子们回老家,陪父母待了一周,后续又零零散散,日子就这样过去了,居然差不多两个月过去了。
这期间,倒也不是没有所见所闻可分享,而是因为懒得分享。时机不对,多说多错,多做错更多。我只想安静地过暑假。再者,不说话是为了保留说话的权利,关于这一点,懂的自然懂,不懂的也不必解释。
假期不时约了约朋友,找他们了解一下真实的社会。做实业的企业家好几位,给我的感觉是这年头都不容易。他们同意我“一不从政、二不经商”的理念。某位老板说,今年珠三角外贸行业“哀鸿遍野”。更为普遍的是,哪怕是那些没有什么压力的老板们,也采取了一种躺平的态度。都是观望的态度,还希望经济要马上好起来,自然更不容易。
最近,深圳某为公司创始人发内部信《整个公司的经营方针要从追求规模转向追求利润和现金流》,大喊“活下去”,如此知名的大厂,传导了一种FUD信号,寒气逼人。上一次喊“活下去”的公司是2018年的房地产公司万科。
好奇的是,此情此景下喊这样的口号,有一种不是太明白“闷声发大财”的感觉。当下这个大环境下,人们已经足够焦虑,这样的口号与“希望”的主流正能量声音不太一致,不知道是否还政治正确。他们的会议完全可以做到更为隐秘。
当然,看到该公司今日之急转弯和之前的豪言壮语,我还是很佩服创始人没有那些老板们路径依赖的毛病,看起来他也像索罗斯一样,每天起来像一张白纸。只是这也再一次提醒打工人,一万年太久,只争朝夕。小到一个个人和企业,大到一个国家和时代,只能顺势而为,毕竟大多数情况是时势造英雄。
危机意识对应的是风险意识。2020年的疫情和那一年我遭遇的车祸,让我对风险的感知提升了好几个数量级。于是我离开了房地产行业(以我几年的行业经验,我甚至对最近几年绝大部分房产投资都不看好),从事我更为心爱的教育事业。当时很多朋友不解,现在他们开始认为我跑路比较专业。
我认可某位博主的观点:我们赚钱是为了“有钱去做与钱无关的事情”,但我更坚信“君子不立于危墙之下”,我们每个人、每个企业都要有风险意识。我们这一代人可能经历过不少经济波动小周期,但我们这一代人太幸运,之前遇上了好时机,因此没有经历过经济波动的大周期。
当下国内外东西方割裂对立的环境,我们对疫情基于国情的应对处理,全球变暖的气候灾难,人口结构和经济发展的现状,让我们的确没有充分的信心展望未来。
但我相信,正如投资领域人们经常犯的一个毛病,悲观的时候过于悲观,乐观的时候过于乐观。虽然说“悲观者正确、乐观者成功”,不过我们眼下可能过于悲观了。人类社会整体一直螺旋式往前发展,眼下的困局,也没有理由跨不过去。风险意识固然要有,除此之外,保持低期望,做好该做的事情,所谓坏的时局总会过去。
拿什么对冲不确定的未来?
在2020年1月20日前,也就是中国政府正式宣布承认武汉新型冠状病毒疫情之前,绝大数国人都不会想到这场疫情会变得如此之严重,有境外媒体甚至将它类比1989年的挑战,足见严重之程度。
我相信一定能战胜,还是那句话,时间和代价的事情,这个国家和民族能上下延续这么长历史,这种困难一定能克服。
但这时间和代价是我们普通人能承受的吗?恐怕相当一部分人不愿意看到出现这样的不确定性。
未来的经济形势可能不会太好,各行各业都受影响,自然影响到各行各业的自然人。
知道疫情严重性的时候,我看了一下自己还有多少现金,每个月的日常开销和其它固定支出,如果出现极端的情况,还能坚持多长时间?
本周一股市开市,一如预料,整个股市一片下跌声,虽然这只是整个国家账面上的财富数字变化,但它无疑说明市场对未来的不确定性有相当大的担忧。
谁能想到一场疫情将整个国家的节奏带入到如此之境况?谁能料到这只是一个小小的病毒。病毒看不见,病毒也不认人。活生生的黑天鹅事件。
谈到核武器,我们感到世界末日的可能。如果病毒疫情失控,又未必不是世界末日?完全是现实版的电影《传染病》。
虽然股市一片哀嚎声,但危中也同样存在机,同样因为病毒,医药股普遍逆市上涨,一朋友说她多年不回本的股票居然小赚了,只可惜投入太少。
无独有偶,电动汽车特斯拉的股票也大涨,几个月时间翻倍,谁能想到它的市值能如此之快就比肩传统的汽车生产大厂?
我的感觉是,危机永远都存在着危与机的两面,哪怕危机本身就是伴随着不确定性而来。
如果我们能利用好危机中的机会,是不是就能对冲危机中的危?可惜,事后诸葛亮容易,但事前能预测到未来的危与机并能用之互相对冲,那才是真正的能力。
把鸡蛋放在一个篮子里可不是好的对冲不确定性的办法。我只能想到这个问题。